



科创板,又见证了一场“造富时刻”。
上海燧原科技股份有限公司(以下简称“燧原科技”)开盘价410元,较142.18元的发行价高开188.37%;盘中一度冲上475元,市值短暂突破2000亿元。
按开盘价计算,中一签500股浮盈约13.39万元,打新圈管这叫“大肉签”,而燧原科技算得上今年分量最足的一块。
但燧原科技的“账本”并不漂亮:2025年归母净亏损11.64亿元,2026年前三季度预计还要亏7亿到8.6亿元。
一边是亏损,另一边是资金挤破头抢筹。如此反差更多是资本市场对国产AI算力长期替代价值的信心。
随着燧原科技挂牌,“国产GPU四小龙”(摩尔线程、沐曦股份、壁仞科技、燧原科技)已全部进入资本市场。
但上岸只是拿到了入场证,真正的考验,才刚刚开始。
火箭般的上市速度
燧原科技的科创板征程走得相当快,从2026年1月22日IPO受理到9月11日上市,前后不到八个月。
快,既是效率,也意味着留给市场消化和挑剔的时间,被压缩到了从敲钟那一刻才开始。
本次公开发行4303.5173万股,募资总额61.19亿元。
战配名单里也有不少看点,共获配860.70万股、占发行总量20%,认购金额约12.24亿元。
员工持股计划、中证投资、通富微电、中兴通讯、上海启善投资,以及全国社保基金和基本养老保险基金旗下组合均在列。
通富微电是封测环节,中兴通讯是系统侧,产业链上下游和长线资金一起进场,这个组合比单纯的财务投资人更有嚼头。
而回看近几年,燧原科技的成长曲线确实漂亮。
2023年到2025年,营业收入从3.01亿元涨到9.90亿元,复合增长率81.32%。
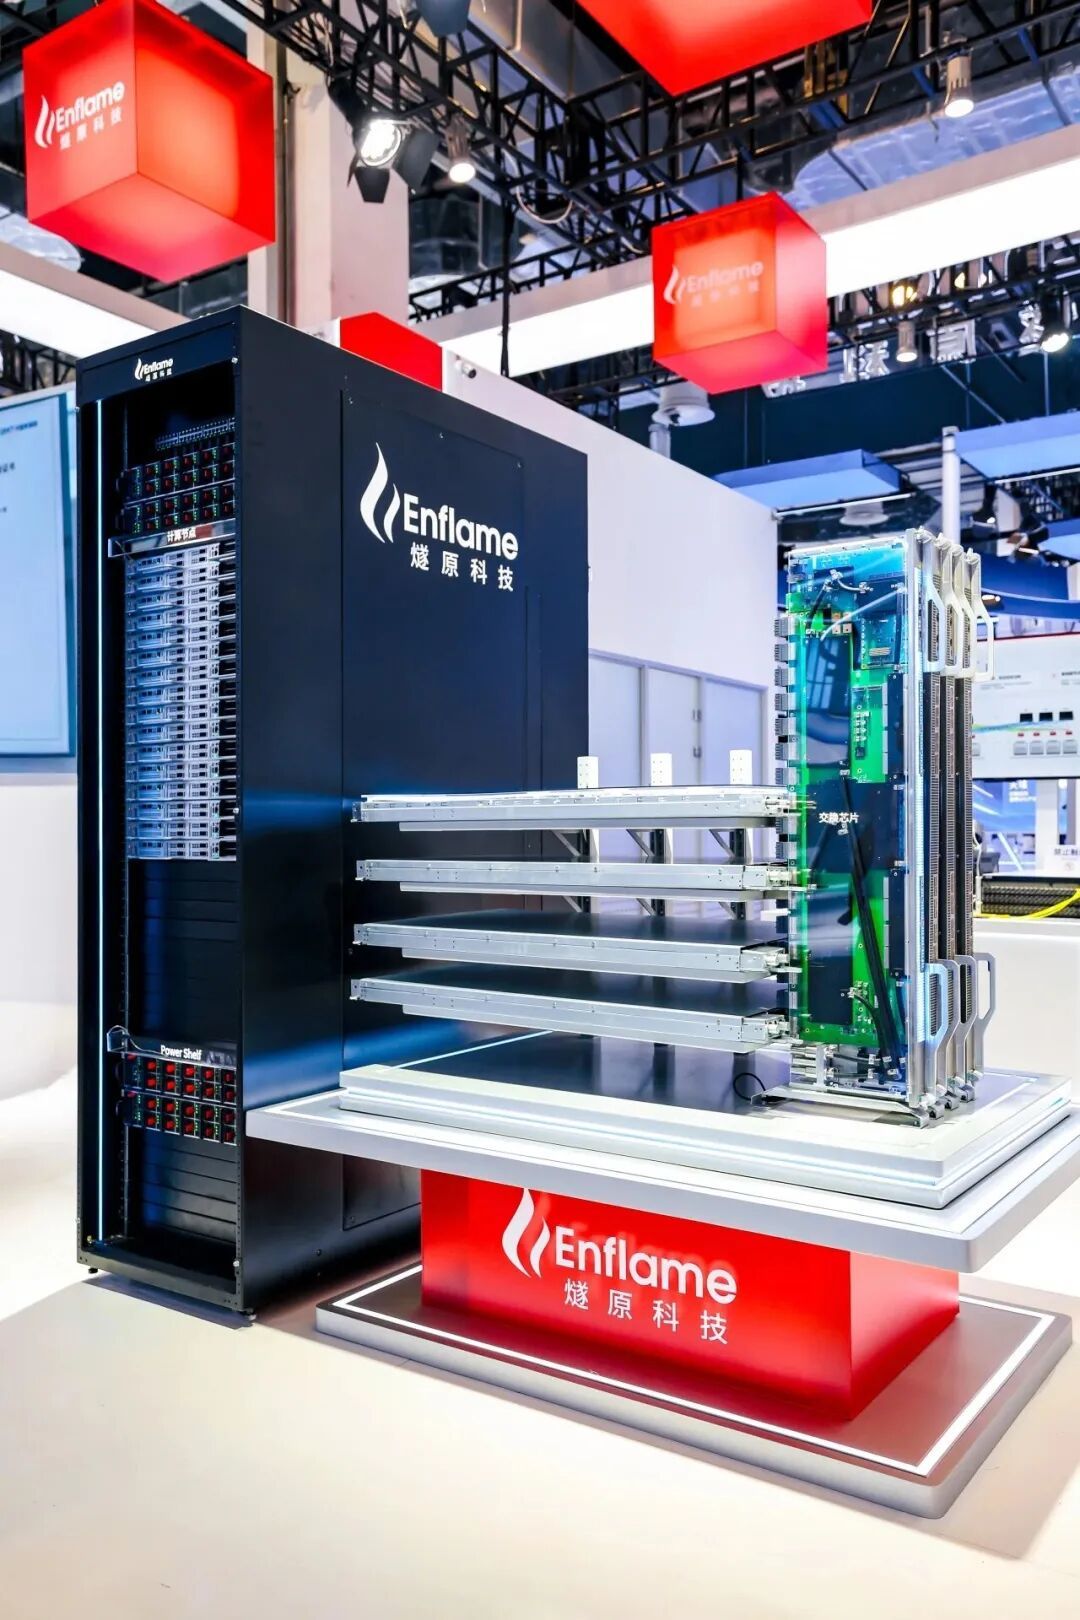
图片来源:燧原科技
2026年上半年营收11.20亿元,同比增长279.08%,半年就超过了2025年全年。
收入结构也在向更健康的方向挪,2025年AI加速卡及模组贡献了8.56亿元、占主营收入的86.83%。
但另一组数据就没那么理想了。
2023年至2025年,归母净亏损分别为16.65亿元、15.10亿元和11.64亿元。亏损在收窄,可每一年的亏损额都还高于当年的营收。
还有一个容易被忽略的细节,燧原科技预计2026年前三季度营收23亿至30亿元,同比增长约326%至455%,归母净亏损7亿至8.6亿元。
把这两个数放在一起看会发现:这将是三年来首次出现“亏损额显著小于营收规模”的结构。
相比此前“亏得比赚得多”的状态,这才是真正有意义的拐点信号。
当然,前提是营收预告能兑现。
8年长跑
在“四小龙”里,燧原科技是个技术上的少数派。
摩尔线程、沐曦股份、壁仞科技主要走GPGPU路线,更接近英伟达GPU加CUDA生态的开发模式。
燧原科技则选了DSA,特定领域架构,针对AI计算做专门优化。
这不是技术路线之争的学术问题,而是一道非常现实的商业选择题。
GPGPU的优势是通用性强、迁移成本低,客户原有的模型和代码能比较平滑地搬过来。缺点是架构上要为通用性保留冗余,能效上难做到极致。
DSA反过来,砍掉通用计算的冗余,把效率和能效拉满,自主空间更大。但是软件栈、模型适配和场景打磨全得自己扛,客户迁移的门槛更高。
这条路冷门,但8年走下来,燧原科技的发展轨迹其实比想象中更有意思。
回头看不难发现,燧原科技经历了两次“转身”。
第一次,从芯片设计公司转身做“系统生意”。2024年,智算系统及集群项目还贡献着56.24%的收入,说白了,早期要靠交付整套算力系统来养公司。
第二次,从系统生意转回“产品生意”。2025年,AI加速卡及模组收入8.56亿元、占比86.83%,全年卖了6.49万张。
绕了一圈,最终靠标准化的板卡打开规模。
这两次转身,藏着国产芯片公司早期最现实的生存法则:先活下来,再谈理想。
按IDC中国市场数据测算,燧原科技2025年以出货张数计的市场份额约为1.7%。
同期英伟达在中国AI加速卡市场的出货份额仍约55%,华为海思以81.2万张、约20.3%的份额位居国产第一,寒武纪约2.9%。
1.7%意味着燧原科技已经跨过了流片、送样、客户验证和小批量交付等关卡,但离“站稳”还有相当距离。
灼识咨询数据显示,中国AI加速卡市场规模已从2020年的122.54亿元增长至2024年的2164.77亿元,预计2028年将达到11076.46亿元,2024至2028年复合增长率50.40%。
可以说,8年时间,燧原科技把“造芯片”从实验室做成了生意,生意能不能做大,是接下来要回答的问题。
新的开始
燧原科技登陆科创板,除了股价,还有一组数据值得关注。
2023年到2025年,其对腾讯的直接销售及相关AVAP模式销售收入,分别约为1.00亿元、2.73亿元和8.30亿元。占同期营业收入的33.34%、37.77%、83.79%。
一年之内,从不到四成跳到八成以上。
换句话说,腾讯几乎是以一己之力,把燧原推过了商业化的那道坎。
这份关系含金量很高。
腾讯2018年就战略投资燧原,至今七年多,如今身兼大客户、重要股东、研发合作伙伴三重身份。
产品能在企业级在线会议、国民级社交应用、游戏AI、搜广推这类7×24小时在线、高并发、大吞吐、流量剧烈波动的业务里长期跑着,本身就是最硬的一张产品合格证。
对一家AI芯片创业公司来说,能被这样的头部企业规模化部署,比任何跑分都管用。
但当三重身份叠在一起,也让市场多了一个绕不开的疑问:离开腾讯,燧原还能不能自己拿单?
这也是眼下国产AI芯片市场竞争最微妙的变化。
前几年,行业比的是谁能流片成功、单卡能不能把模型跑起来。
现在厂商陆续进入批量交付,考卷换了一套,软件生态够不够顺、模型迁移成本贵不贵、几百上千张卡组成的集群能不能长期稳定、供货有没有保障。
在CUDA生态已经蓄力超十年的前提下,国产厂商要做的早就不只是造一块纸面性能好看的芯片,而是让客户愿意掏迁移成本、并且迁移完不后悔。
还有个变量,可能站在燧原这边。
随着AI需求从训练往推理扩,客户的算盘也变了:不再只盯单卡峰值算力,而是算生成单位Token的综合成本。
显存与互联、软件适配、集群利用率、能耗、故障率,都会影响一张卡最后能吐出多少有效算力。
当然,风向帮不了一切,优势最终得落到实际业绩表现上。所以燧原这次募资的投向,就很好理解了。
钱主要砸向第五代、第六代AI芯片的研发及产业化,以及先进人工智能软硬件协同创新项目。
后者包括超万卡集群核心技术、AI软件栈、核心IP国产化、基于国产工艺的云端AI芯片四个方向。
说到底,9月11日之后的燧原科技,已经不需要再证明自己能造出芯片、能找到客户、能上市,而是能不能推动国产AI算力产业实现自主可控与规模化落地。
频道推荐



