



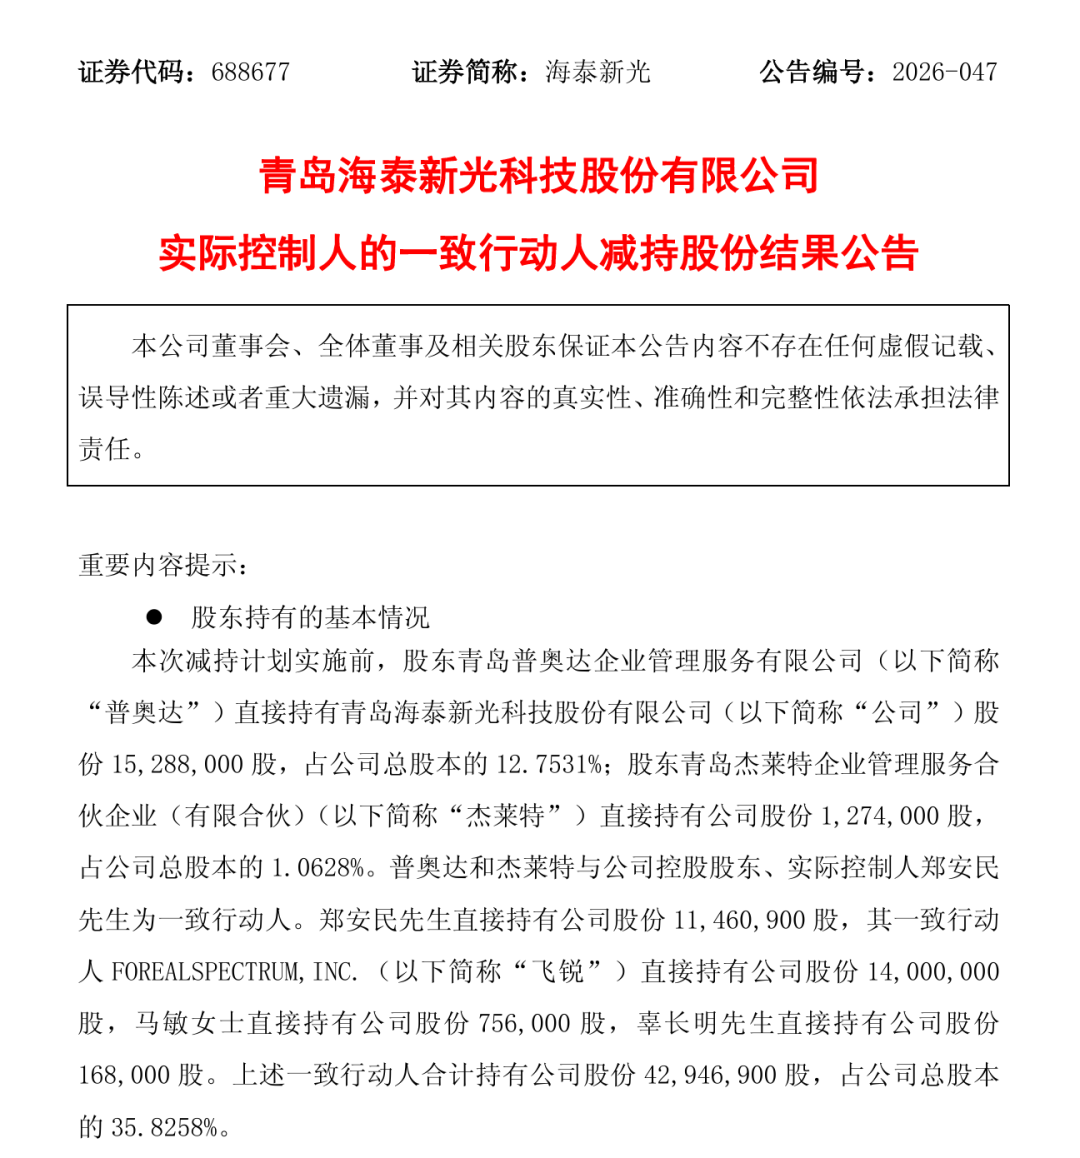
2026年9月10日晚间,青岛海泰新光科技股份有限公司(下称“海泰新光”)披露《实际控制人的一致行动人减持股份结果公告》:普奥达、杰莱特两家一致行动人于6月23日至9月10日间,通过集中竞价和大宗交易合计减持215.78万股,占总股本1.80%,套现约2.06亿元,本轮减持计划实施完毕。
这已是近一年内实际控制人郑安民“阵营”的第三轮减持动作——若将此前郑安民本人套现的1.39亿元、马敏套现的约1147.68万元一并计入,郑安民及其一致行动人近一年累计套现已达3.56亿元。
值得注意的是,减持恰逢海泰新光股价冲高后的高位区间,公司同期正在推进5000万元至1亿元的回购计划。
一面“套现”、一面“托底”。此番动作,如何影响海泰新光在资本市场的走向?
理性兑现
从合规角度看,本次减持并无越界之处。公告明确,减持严格遵守相关法律法规,实际减持与此前披露的计划、承诺一致,在权益变动触及5%刻度时也已同步履行简式权益变动报告义务。
更深层次看,普奥达、杰莱特所持股份均来源于公司IPO前取得及2022年资本公积转增股本,于2024年2月解禁上市流通。这意味着,本轮减持本质上是早期股东在解禁后兑现投资回报的常规操作,与公司经营基本面无必然关联,近一年三轮减持更多体现为股东在股价剧烈波动下的择时行为。
作为科创板上市公司,海泰新光当前仍处于稳健增长阶段。公司2025年营收6.03亿元,同比增长36.08%,归母净利润1.71亿元,同比增长26.15%,双双创下历史新高;2026年上半年延续增长,营收3.21亿元,同比增长20.69%。
至于同期利润端的疲软则需另作解读:上半年归母净利润仅增2.49%,明显跑输营收,主要原因是海泰新光境外收入占比约76%,美元贬值带来的汇兑损失会直接侵蚀利润弹性。据中泰证券测算,若剔除汇率及股份支付等非经营性因素,公司归母净利润实际增幅可达27.82%。换句话说,当下利润疲软更多的是宏观汇率环境的阶段性扰动,而非经营基本盘的恶化。
此外,海泰新光于2026年7月正式启动5000万元至1亿元回购,回购价格上限高达166元/股、约为当时市价的两倍,至8月下旬累计回购比例已超总股本2%,一定程度上对冲了减持带来的负面预期。
真正耐人寻味的,是减持与市场资金流向形成的鲜明对比。就在实控人阵营套现的同时,机构资金却在逆势抢筹:全国社保基金一一三、一一六组合跻身前十大股东,获得社保基金等长线资金重仓;广发旗下多只基金二季度新进,东方红系基金重仓持有;8月17日公司20%涨停当日,知名游资席位大额净买入,主力资金持续净流入。
一边是创始团队的“落袋为安”,一边是机构的“长线押注”,这种分歧恰恰揭示了市场对海泰新光估值逻辑的分化——减持方在兑现早期投资收益,而机构押注其成长故事尚未讲完。
成色考验
事实上,海泰新光刚刚经历了一轮由“AI算力光互联”题材引爆的股价狂飙。作为2026年上半年山东板块涨幅前十五的牛股之一,其4月单月翻倍,一度成为青岛唯一的“百元股”。
这家从微投影显示“磨玻璃”起步的企业,曾先后引领内窥镜行业三次创新变革:2008年为史赛克打造了全球首款满足临床应用的LED光源模组,2016年做出全球第一支齐焦荧光内窥镜,2023年推出全球首款光学除雾系统,从“跟跑者”逐步成长为硬镜光学领域的“引领者”。
如今,医用内窥镜器械作为海泰新光的业绩“压舱石”,与全球巨头史赛克深度绑定近二十年、销售占比超70%,为公司提供了稳定现金流与安全垫。其上半年收入2.51亿元,同比增长21.09%。
来源:海泰新光官网
同时,海泰新光依托深厚的光学技术平台,正将应用边界从医疗场景向AI算力光互联横向复制:上半年新增三个在研项目,部分产品已获小批量订单,淄博光学二期项目亦于8月开工,布局先进微小光学产品产能。
随着AI数据中心从“电互联”转向“光互联”,微小光学器件的需求被引爆。海泰新光在光学镀膜、光路设计等环节的工艺积累,恰是切入这一赛道的天然底座。
然而新业务尚处于小批量订单阶段,短期难以兑现为可观业绩增量;TTM市盈率一度高达60倍以上,显著高于行业均值。对于海泰新光而言,减持只是节点,转型才是主线,这份“下半场”答卷仍待业绩验证。
频道推荐



