



高管换届未满一年,青岛芯片企业宸芯科技股份有限公司(以下简称“宸芯科技”)再现人事调整。
9月9日,正在冲刺创业板的宸芯科技披露公告,公司董事会于9月7日收到副总经理林岳松递交的辞任申请,辞任自当日起生效。
公告显示,林岳松因工作调整辞去副总经理职务,辞任后继续担任公司纪委书记,此时距离公司回复深交所首轮审核问询函仅过去六天。
这家成立仅六年、四年间四度调整上市路径的芯片企业,在连亏两年、毛利率大幅下跌的背景下,能否顺利走完IPO最后一公里?
IPO关键期,副总转岗纪委书记
公告显示,林岳松出生于1973年3月,博士学历。1997年至2011年在杭州电子科技大学任教,2011年至2018年历任国家国防科技工业局副处长、调研员。
2018年底,林岳松加入宸芯科技体系,出任全资子公司辰芯科技副总经理,此后历任宸芯有限副总经理、宸芯科技副总经理兼纪委书记,原定任期至2028年10月。
从大学教师到国防科工局官员,再到芯片企业高管,林岳松的履历横跨学界、政界和产业界。从2018年底加入辰芯科技算起,他在宸芯科技体系内任职已近八年,期间公司先后完成混改、股改、挂牌新三板,并四度调整上市路径。
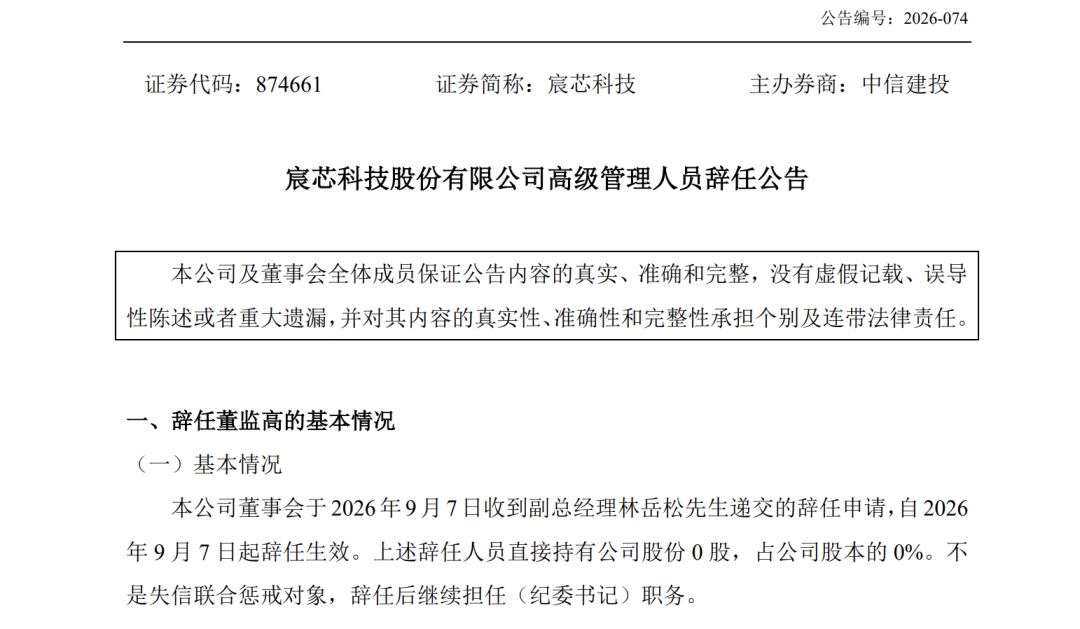
公告同时显示,林岳松未直接持有公司股份,公司方面称其辞任不会对生产经营产生不利影响。卸任副总经理后,林岳松继续担任公司纪委书记。
事实上,宸芯科技的高管团队已于去年10月完成换届,当时聘任郑林会为总经理,刘积堂、林岳松、龙红星为副总经理。林岳松的副总经理任期原本为三年,辞任自2026年9月7日起生效,距其获任尚不足一年。
连亏两年,四年四转赛道冲刺IPO
9月3日,宸芯科技回复深交所首轮审核问询函,涉及技术和产品、市场空间、持续经营能力、毛利率波动等八个方面。
其中,监管要求公司说明亏损不断扩大的原因、影响盈利的主要因素以及短期内是否具备盈利预期。
公开资料显示,宸芯科技成立于2019年12月,注册资本19.68亿元,总部位于青岛西海岸新区,是中国信科旗下专业从事无线通信SoC芯片设计的唯一平台。
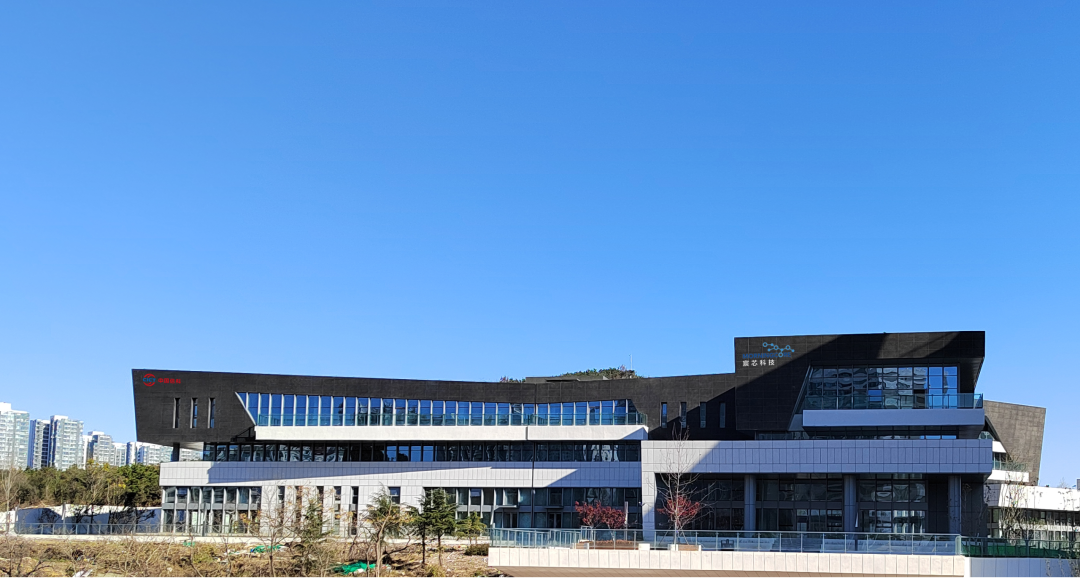
图片来源:宸芯科技股份有限公司官网
公司是全球少数同时掌握2G/3G/4G/5G、NTN、宽带自组网、C-V2X等十余种通信制式的无线通信芯片提供商,国内车联网C-V2X芯片市占率超30%,也是该领域唯一具备量产能力的国有企业。
招股书显示,2023年至2025年,公司营业收入分别为4.18亿元、3.44亿元和4.79亿元,2024年下滑18%后,2025年实现反弹,增长39.08%。
但同期归母净利润分别为3449.69万元、-8315.51万元和-1.42亿元,扣非归母净利润分别为777.31万元、-1.16亿元和-1.88亿元,三年间从微利转为亏损,累计未分配利润达-2.14亿元。
宸芯科技在回复中将亏损扩大归因于两点:一是持续高强度研发投入带来的无形资产摊销增加,二是业务结构与毛利水平的阶段性波动。
数据显示,企业三年累计研发费用约7.31亿元,占同期累计营收的58.91%。同期,公司经营现金流连续三年为负,累计净流出约4.95亿元。
毛利率波动也是问询函涉及的问题之一。2023年至2025年,综合毛利率分别为71.92%、71.03%和45.38%,2025年同比下降25.65个百分点。
公司解释称,主要原因是当年一个国家卫星互联网工程前置技术攻关项目完成验收,该项目执行周期长、成本投入高、定价偏低,毛利率为负。但即便剔除这一项目,专用无线通信领域毛利率也从87.57%降至56.78%,核心业务毛利水平有所下滑。
而与业绩压力并存的,还有公司曲折的上市之路。
2022年12月瞄准科创板,辅导验收后未有实质进展;2024年12月挂牌新三板创新层;2025年2月转战北交所,同样未走到正式申报阶段;2026年2月改道创业板。
四年间四度调整上市路径,最终借助创业板第四套上市标准(研发投入路径)申报。6月30日获深交所受理,拟募资17.05亿元;7月12日审核状态变更为“已问询”,9月3日完成首轮问询回复。
在回复中,宸芯科技预计2027年度实现扭亏为盈。2026年上半年数据显示,公司营收2.23亿元,同比增长146.63%,归母净亏损由上年同期1.24亿元收窄至1419.93万元。但综合毛利率仍同比下降10.58个百分点至58.40%,经营现金流也未同步改善。
对宸芯科技而言,摆在面前的是2027年扭亏的承诺、毛利率企稳的压力、经营现金流转正的考验,以及IPO审核的持续追问。新班子接过的,是一道并不轻松的考题。
频道推荐



