


2026年7月12日,深交所下发《关于宸芯科技股份有限公司首次公开发行股票并在创业板上市申请文件的审核问询函》,围绕技术和产品、持续经营能力、成本与毛利率等八个方面提出问询。
近日,宸芯科技股份有限公司(以下简称“宸芯科技”)创业板IPO首轮审核问询回复正式披露,回应了报告期内亏损持续扩大、毛利率大幅波动等核心关切。
值得一提的是,这家央企“芯”贵最新估值已达69亿元。历经科创板、北交所两次改道后,转战创业板的宸芯科技,能否兑现扭亏承诺、顺利闯关?
持续经营能力、研发费用成焦点
近日,宸芯科技披露创业板IPO首轮审核问询函回复,涉及技术和产品、市场空间、持续经营能力、客户与收入变动、存货、采购与供应商、成本与毛利率、研发费用与无形资产等八个问题。
财务数据显示,2023-2025年,宸芯科技营业收入分别为4.18亿元、3.44亿元、4.79亿元;归母净利润3449.69 万元、-8315.51万元、-1.42亿元,截至2025年末累计未分配利润-2.14亿元。
在营收波动、归母净利润由盈转亏且亏损逐年扩大的背景下,宸芯科技持续经营能力、毛利率波动、研发费用等成为问询关注的重点内容。
在持续经营能力方面,深交所明确要求宸芯科技说明“亏损不断扩大的原因,影响公司实现盈利的主要影响因素,短期内是否具备盈利预期”。
对此,宸芯科技在回复中解释,亏损扩大主要来自两大原因:一是持续加大高强度研发投入,2024年新增大量核心IP许可采购需求,当年无形资产摊销金额同比增幅达67.57%;二是业务结构与毛利水平出现阶段性波动,受细分市场中特种通信市场阶段性调整影响,部分型号任务采购计划延期、验收延迟、新订单下发放缓,在该领域内毛利额贡献较高的芯片定制服务业务因进入合作收尾阶段,导致实现收入有所下降。
宸芯科技在回复中称,2026年上半年未经审计亏损额为1419.29万元,亏损已大幅收窄,乐观预计2027年实现扭亏为盈。
在研发费用方面,报告期内,宸芯科技研发费用分别为1.80亿元、2.59亿元和2.92亿元,占当期营业收入比重分别高达43.17%、75.23%和60.93%,三年累计达7.31亿元。
宸芯科技表示,高强度研发投入是芯片行业的必经之路,并预计受益于低空经济、商业航天、专用无线通信及车联网等高景气赛道的协同发力与梯次放量,2026年至2028年营业收入将实现持续快速增长。
四年上市长跑
从科创板到北交所再到创业板
公开资料显示,宸芯科技成立于2019年12月,注册资本19.68亿元,公司总部位于青岛西海岸新区,在北京、上海、西安、深圳设有下属公司,是一家“双百企业”和专精特新“小巨人”企业。
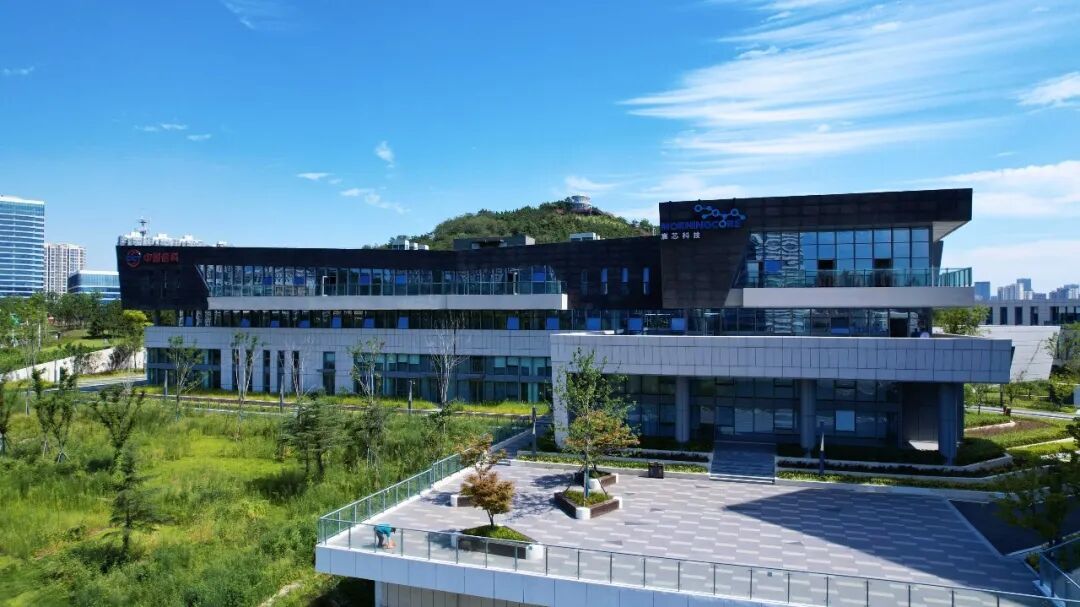
图片来源:宸芯科技官网
宸芯科技主要从事无线通信SoC芯片及模组类产品的研发、设计与销售,系为数不多掌握2G/3G/4G/5G等蜂窝通信及相关演进技术的无线通信芯片及解决方案国产供应商。
股权结构上,中国信科直接持有宸芯科技16.45%股份,并通过其下属控股子公司电信科研院、大唐联诚、大唐发展以及中国信科一致行动人湖北长江5G基金合计持有46.39%公司股份,为公司控股股东。
回顾宸芯科技IPO历程,堪称一波三折。
2022年12月,宸芯科技启动科创板上市辅导,2023年8月完成辅导验收却未能获得受理。随后,宸芯科技于2024年12月在新三板挂牌。
仅三个月后,宸芯科技于2025年2月27日,与中信建投证券签署上市辅导协议,拟申报板块为北交所。2025年3月3日,青岛证监局正式受理相关材料,公司完成辅导备案。
然而,仅一年之后,2026年2月5日,宸芯科技基于自身发展战略规划,并综合考虑行业发展态势、上市发行条件等因素,将上市板块由北交所变更为创业板。
今年6月30日,其申报材料被受理,拟募集资金17.05亿元。
低空经济与商业航天放量
2027年扭亏能否兑现?
从业务结构看,宸芯科技正处于新旧动能转换的关键期。2025年,基带通信芯片仍为主要收入来源,占主营业务收入约63.68%,芯片定制服务占比28%。
问询函中,宸芯科技表示,报告期内,公司紧抓国家战略新兴产业发展机遇,围绕行业应用核心能力,在低空经济、商业航天、专用无线通信及车联网等高景气赛道形成系统性布局,各业务领域梯次放量,具备明确的业绩释放基础与持续经营能力。
在其深耕的无人机无线图传领域,宸芯科技市场份额稳居第三方芯片厂商第一。报告期内,该领域收入复合增长率达35.05%,成为驱动业务增长的核心引擎之一。在商业航天领域,报告期内,公司分别实现销售收入4806.59万元、8198.49万元、1.90亿元,三年复合增长率达98.71%,跃升为第二大增长曲线。
央企背景、技术积淀与赛道卡位是宸芯科技的底色;低空经济与商业航天的放量勾勒出企业成长曲线。而这场硬科技长跑能否将技术优势转化为持续盈利能力、兑现扭亏承诺,有待经营实绩进一步验证。
频道推荐