


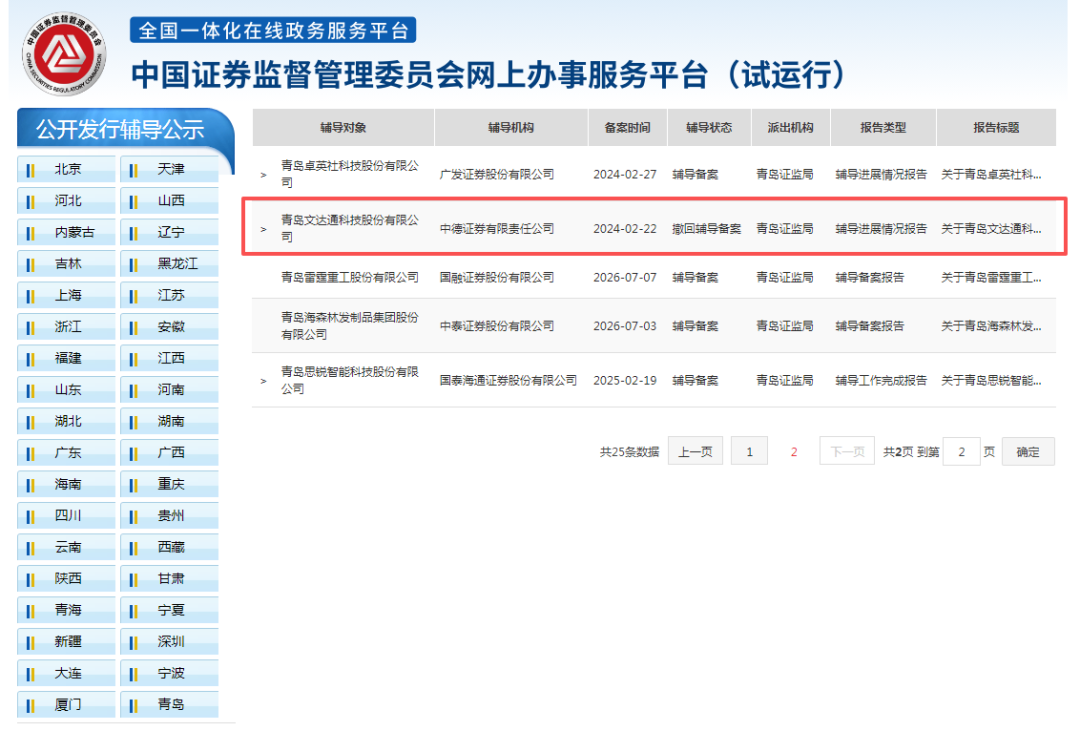
10月10日,证监会网站信息显示,青岛文达通科技股份有限公司(下称“文达通”)的辅导状态变更为“撤回辅导备案”,其此前推进的北交所上市辅导就此终止。
这已是这家国家级专精特新“小巨人”企业第二次从北交所辅导备案中主动退出,从创业板到北交所再到港交所,又再度撤回,文达通的上市之路,写满了反复与波折。
而在这条曲折之路的背后,应收账款高企、经营现金流长期“失血”、关联交易疑云等财务底色,构成了监管与市场持续审视的核心命题。
青岛上市企业观察第742期
五年四易上市之路
文达通的上市筹备可以追溯到更早。2011年12月,公司完成股份制改造,为登陆资本市场铺路。2014年1月24日,文达通在新三板挂牌,此后长期处于基础层,后晋层至创新层。
对于许多新三板企业而言,北交所是比较务实的上市方向,但文达通的选择几经摇摆。
2021年9月,文达通在青岛证监局进行辅导备案,上市目标锁定创业板,保荐机构为金元证券。彼时,公司正处于业绩高速增长期:2020年至2022年,营业收入从5.11亿元跃升至9.81亿元,归母净利润从约2080万元增长至近8000万元。
然而这一计划未能如愿推进。2022年11月,公司将上市目标从创业板“改道”北交所。2023年4月,文达通披露北交所上市具体计划,拟发行不超过2400万股,发行底价9.2元/股,募集资金投向智慧社区及智慧城市解决方案研发升级等项目,总投资约3亿元。
而仅仅八个月后,2023年12月,文达通宣布撤回辅导备案,第一次北交所冲刺戛然而止。
2024年2月,文达通更换辅导机构为中德证券,再次向青岛证监局报送北交所上市辅导备案材料,并于2月22日获得受理。公司似乎重燃希望。
仅仅数月之后,文达通又生变数。2024年7月,公司董事会审议通过了拟发行H股并在香港联交所主板上市的议案,以“完成A股上市的时间表存在不确定性”为由,正式启动赴港上市计划。由此,文达通开启了A股与H股“双线作战”的新格局。
2024年8月,文达通向港交所递交招股书,首次递表于2025年2月失效后,又于当年4月再次递表。
值得注意的是,在转战港股同时,文达通的北交所辅导并未正式终止。中德证券的辅导工作进展报告持续更新,但核心障碍始终未能消除。2026年1月发布的第八期辅导报告显示,公司“募投项目尚未最终确定”,辅导小组仍在协助梳理可行项目清单。
直至2026年10月10日,辅导状态最终变更为“撤回”。五年上市长跑,再度回到原点。
监管问询函揭示的财务底色
文达通上市之路屡屡受阻,与其财务基本面的深层问题密不可分。
从营收看,近年来公司保持了不错的增长势头:2021年至2025年,营业收入分别为6.47亿元、9.8亿元、11.15亿元、11.14亿元和11.33亿元,五年间接近翻倍;而盈利端的表现却相反:净利润分别为5324万元、8176万元、6558万元、6266万元和3255万元,净利率呈现明显下滑趋势。
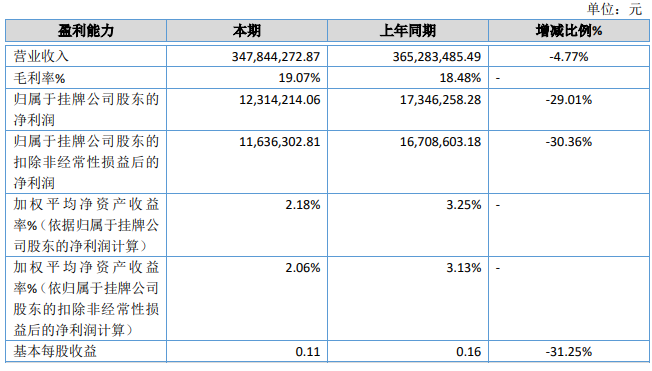
2026年上半年,情况进一步恶化,文达通实现营收3.48亿元,同比下降4.77%;净利润1231万元,降幅达29.01%。
在此背景下,2026年6月30日,全国股转公司向文达通下发年报问询函,针对应收账款、合同资产、经营现金流、偿债能力、关联交易等多个问题提出重点问询。这份问询函,将文达通财务结构中的风险点逐一摊开。
最直观的数据来自应收账款。截至2025年末,文达通应收账款账面价值达9.53亿元,同比暴增60.98%;合同资产账面余额4.03亿元,同比增长52.21%。而同期营业收入仅为11.33亿元,同比微增1.74%。
应收款加合同资产合计超过13亿元,远超全年营收。这意味着,公司账面“收入”中相当大一部分并未转化为真金白银,而是沉积在客户的欠款账面上。
更令人担忧的是应收账款的账龄结构。2025年,公司一年以上应收账款大幅增加,信用减值损失同比翻倍至5269.89万元,较上年同期增长107.24%。其中,1-2年账龄的应收账款余额达1.78亿元,信息系统集成业务的预期信用损失率高达16.17%。部分应收款正滑向坏账边缘。
现金流状况同样不容乐观。2025年,文达通经营活动现金流净额为-28.34万元,且已连续多年为负。对于一个年营收超11亿元的企业而言,主营业务持续“失血”,意味着其造血能力存在根本性缺陷。
这一点,在资产负债表上也暴露无遗。2025年底,文达通资产负债率已达74.06%,短期借款加一年内到期非流动负债合计约2.29亿元,而账上货币资金仅1.05亿元,其中还有235万元处于受限状态。
更需警惕的是,受限资产合计8.35亿元,占总资产的37.18%。公司大量资产已被抵押或质押,融资弹性所剩无几。
监管方要求文达通“量化分析短期偿债压力,并说明是否存在债务违约风险”。对于一家正在冲刺IPO的企业而言,被问及此类问题,本身就是一记警钟。
图片来源:文达通官网
文达通的另一重隐忧,在于其与控股股东之间剪不断理还乱的关联关系。
文达通控股股东为青岛瑞源工程集团有限公司,持有公司54.26%的股份,后者为瑞源控股集团旗下子公司。而文达通法定代表人兼董事长潘彩红自1998年起便在瑞源控股任职,这种人事上的深度绑定,使得文达通的业务独立性始终受到质疑。
2025年,文达通与关联方之间的预计日常关联交易金额为2.07亿元,较2024年实际发生额增长47.11%,增速远超营收。换言之,文达通的利润质量在很大程度上依赖于与控股股东之间的关联交易,而非来自充分市场竞争环境下的独立业务。如果剥离这些关联交易,公司的真实盈利能力将大打折扣。
当然,此次撤回北交所辅导备案,并不意味着文达通的上市之路就此终止。公司仍在推进港交所上市进程,2025年4月递交的招股书仍在有效期内。
但无论选择哪个市场,核心问题不会改变:一家净利润连续下滑、经营现金流持续为负、过半收入沉淀在应收账款中的企业,需要用更扎实的财务表现和更清晰的市场定位,来回应投资者的审视。
对文达通而言,相较于去哪里上市,更重要的或许是先找到“靠什么持续盈利”的答案。
频道推荐



