



据国家企业信用信息公示系统显示,近日,青岛红建投资控股集团有限公司(下称“青岛红建投资”)完成高级管理人员备案变更及章程备案,田详金重新出任董事长,李会昌卸任董事长、继续担任总经理、法定代表人。
这已是一个月内,这家城阳区属核心城投平台第二次调整“掌舵人”。9月28日,公司法定代表人刚刚由田详金变更为李会昌,李会昌同时出任董事长兼总经理,田详金改任董事。
一家注册资本30亿元、由青岛国资全资持有的区属国企,在如此短的时间内对核心掌舵人进行两次调整,在地方国企治理实践中并不常见。人事频繁变动的背后,企业面临的经营压力与结构转型也逐渐暴露出来。
管理层频繁调整
梳理工商变更时间线,此次人事变更的脉络清晰可辨。
2025年7月,田详金从刘宏手中接任青岛红建投资法定代表人及董事长。履历显示,田详金生于1978年,长期在青岛开发区及城阳区工程建设领域任职,具备深厚的工程与项目管理背景。
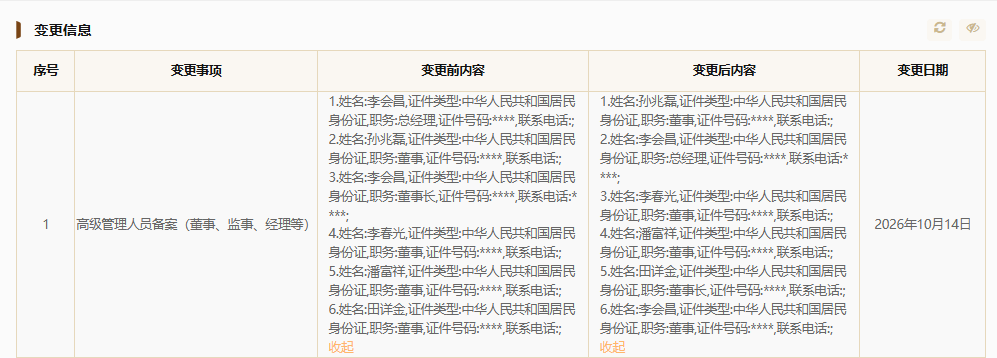
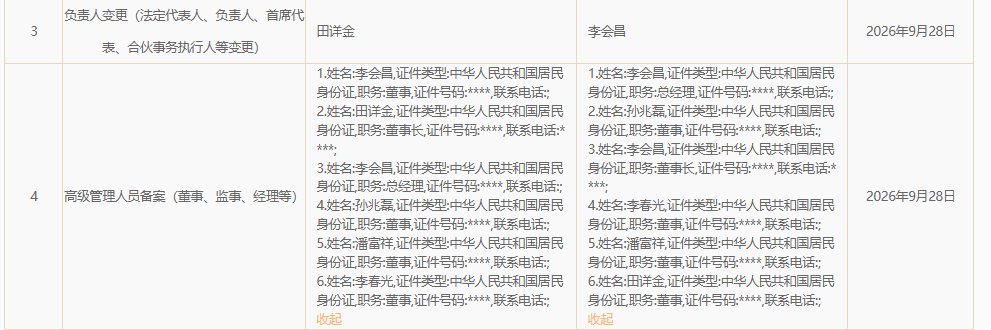
2026年9月28日,公司法定代表人由田详金变更为李会昌,李会昌出任董事长兼总经理,田详金改任董事。然而仅二十余天后,田详金又重返董事长岗位,李会昌则退守总经理与法定代表人。
诚然,从公司治理规范角度,董事长与总经理分设、法定代表人与董事长分离的架构,更符合现代企业制度中决策权与执行权适度分离的原则,亦便于在出现经营风险时厘清权责边界。
但短时间内反复调整,间隔之短、频率之高,足以引发外界对企业内部治理状态的关注。
值得关注的是,青岛红建投资的控股股东青岛红投控股集团有限公司(下称“红投控股”)在今年4月同样经历了“换帅”,原董事长吕浩退出,由刘宏接任。
母公司层面的掌舵人更迭与子公司层面的董事长“回撤”形成呼应,或也昭示着城阳区国资平台正在经历一轮自上而下的压力传导与人事重构。
人事震荡的注脚,写在司法执行记录里。中国执行信息公开网数据显示,2026年以来青岛红建投资新增5笔被执行人记录,执行标的合计约856万元。
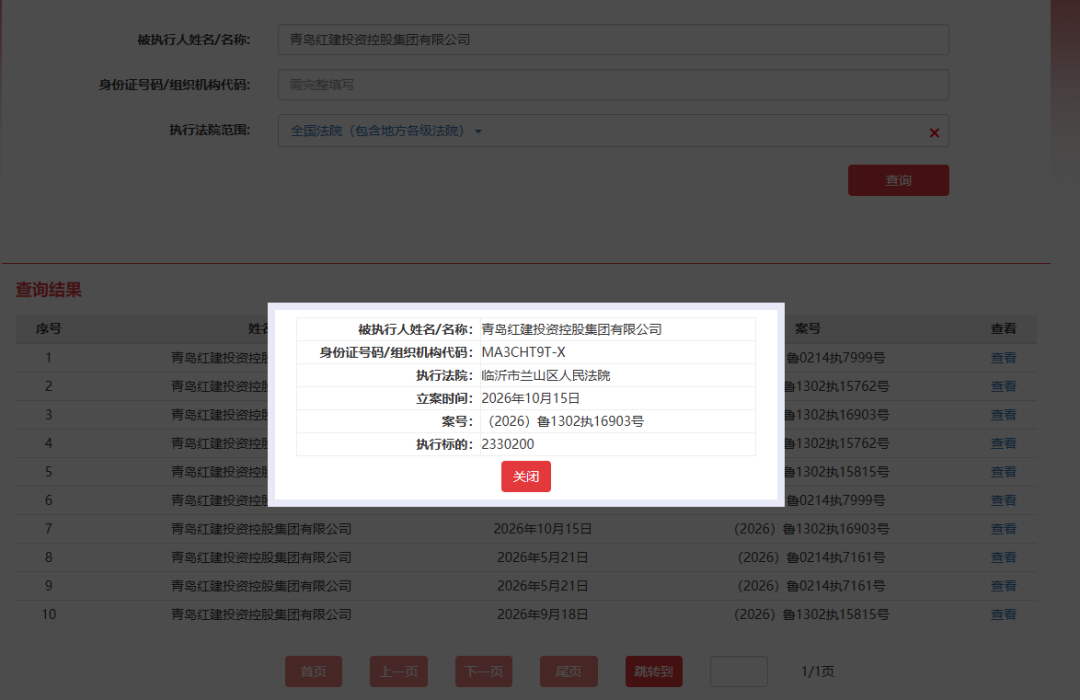
具体而言,5月21日被青岛市城阳区人民法院执行139.94万元;9月14日再度被城阳区法院执行259.71万元;9月17日、18日连续被临沂市兰山区人民法院执行202.79万元和20.59万元;10月15日,临沂市兰山区法院再次立案,执行标的233.02万元。
单笔金额均不超过300万元,对于注册资本30亿元、2025年营业收入达42.47亿元的企业而言,占比微乎其微。但连续被外地法院列为被执行人,且时间节点密集分布于董事长更替前后,其信号意义不容忽视。
更大的背景是,青岛红建投资2025年10月曾有一次被执行记录,金额高达7418.95万元。该笔大额执行发生在其时任法定代表人刘宏离任后不久,而刘宏随后因其此前任职的另一家城阳区属国企债务问题被法院采取限制消费措施,两条线索相互交织,勾勒出城阳区属国企在债务链条上的连锁压力。
城投转型期如何求变?
要理解人事变动的深层逻辑,需回到青岛红建投资的业务基本面。
公司成立于2016年9月,由青岛红投控股集团100%持股,实际控制人为青岛市城阳区国有资产发展中心。经营范围覆盖土地一级整理开发、市政设施投资建设、城市旧城改造、政府房地产项目代建等,是城阳区河套街道及红岛区域城市更新的核心实施主体。
从经营数据看,青岛红建投资处于典型的城投平台“规模扩张、利润微薄”轨道。2023年营业收入25.14亿元,利润总额仅2276.19万元;2024年营业总收入增至33.06亿元,净利润7429.22万元;2025年营业收入进一步攀升至42.47亿元。
营收三年复合增长率显著,但净利润率始终在个位数低位徘徊,反映出土地整理与安置房建设业务的公益属性强、回款周期长、利润空间受限。
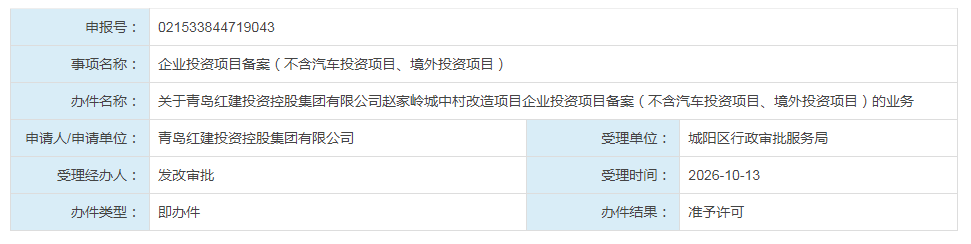
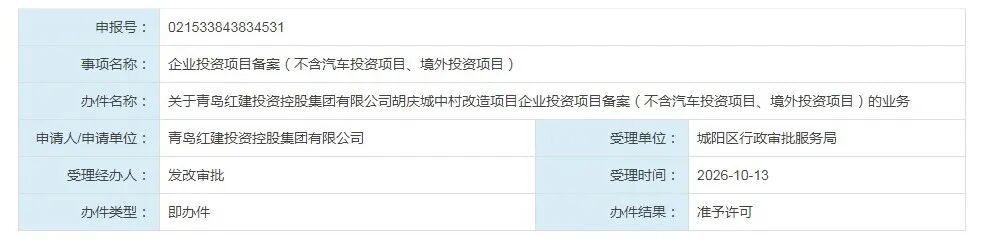
业务层面,公司当前仍在密集推进城阳区多个城中村改造项目。2026年10月13日,赵家岭城中村改造项目与胡庆城中村改造项目同日获得企业投资项目备案许可。此前的9月下旬,河套街道孟家社区、胡庆社区、上疃社区多个安置房地块规划方案相继公示。
2025年12月,公司还以协议出让方式取得河套街道南部安置组团罗家营04地块,约定2026年12月开工。可以说,青岛红建投资目前项目储备充裕,但每一个安置房与旧改项目的前期投入,都在考验公司的资金周转能力。
一个月内董事长两度易人,无论原因为何,客观上都会向外界传递出某种不确定性信号。对于正在推进中的项目、存量债券的存续管理、以及潜在的金融机构授信安排而言,核心管理层的连续性与决策的可预期性同等重要。
但对于青岛红建投资来说,人事调整带来的不稳定是一方面,真正的考验在于能否在城投行业深度转型期找到可持续的生存路径。
短期来看,流动性安全是底线。公司作为城阳区安置房建设与城中村改造的主力军,其项目回款高度依赖财政支付节奏与土地出让进度。在区域土地市场尚未全面回暖的情况下,公司需依托母公司红投控股的统筹协调,积极对接金融机构开展债务展期或置换,避免执行案件进一步累积,对融资能力形成“锁死”效应。
中期而言,业务模式的实质性转型不可回避。传统城投平台“代建—回款”的单一循环已难以为继。红建投资手中握有大量安置房项目与土地整理资源,可探索将部分具备稳定现金流的资产进行专业化整合,从“建设商”向“运营商”延伸。2026年10月获批的两个城中村改造项目,若能与政策性金融工具形成有效对接,或可成为撬动增量资金的支点。
长期视角下,城阳区国资体系的战略性重组亦值得关注。红投控股作为2023年新设的母平台,承载着整合区域内分散国资、提升信用能级的使命。若母子公司之间能在财务管控、资金归集、项目调配层面形成真正的协同效应,红建投资作为专业子公司的功能定位将更加清晰。
对于这家承载着城阳区城市更新重任的区属国企而言,市场期待的不是人事变动的戏剧性,而是治理改善的实质性与经营业绩的可持续性。
频道推荐



