


北京产权交易所10月22日披露的一则增资信息,将金茂在青岛又一项目的资金安排拉进大众视野。
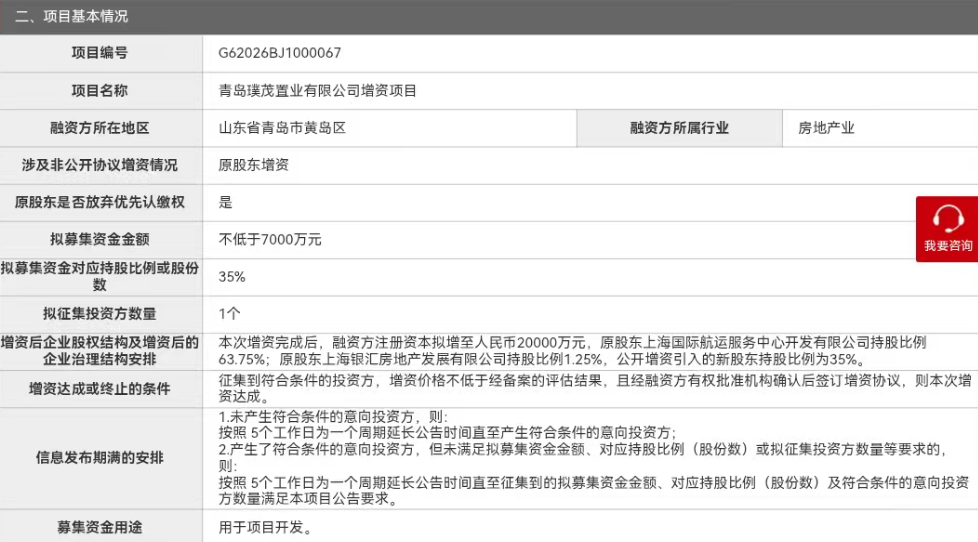
青岛璞茂置业有限公司拟募集资金不低于7000万元,对应35%股权,募集资金用途明确为“用于项目开发”。这家项目公司正是四个月前以5.79亿元底价摘得黄岛九顶山地块的主体,也是金茂首次进入西海岸核心区的载体。
拿地在前、增资在后,时间间隔不过一个季度有余。
增资指向项目资本金
先看交易结构,青岛璞茂目前注册资本仅500万元,由上海国际航运服务中心开发有限公司和上海银汇房地产发展有限公司各持股50%。
增资完成后,融资方注册资本拟增至2亿元,原股东上海国际航运服务中心开发有限公司持股比例63.75%;原股东上海银汇房地产发展有限公司持股比例1.25%,公开增资引入的新股东持股比例为35%。募集资金用途为项目开发。
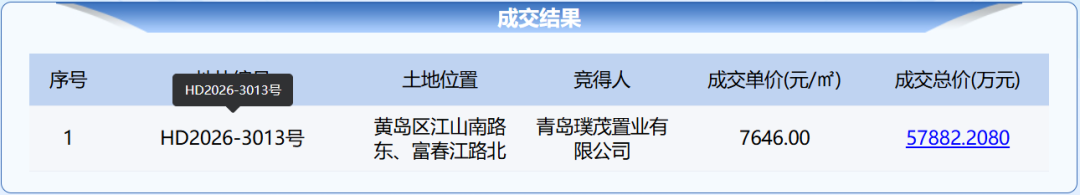
6月29日,该公司摘下位于黄岛区江山南路东、富春江路北的一宗宅地,总价约5.79亿元,楼面地价7646元/㎡(起拍价)。
地块所在片区处于城市更新阶段,周边地铁、学校、商圈配套相对完整,总建面7.57万平方米的体量也远大于金茂同年在崂山获取的低密地块。底价拿地意味着成本端留有一定余地,而首入黄岛核心区则意味着产品定位和客群验证仍需靠投入来完成。
对照九顶山地块5.79亿元的土地总价,7000万元并不能覆盖地价本身,它的落点在于把项目公司的资本金垫到足以支撑后续开发的程度,股权合作方此时进入,与金茂共同承担的是一个尚待市场检验的新区域首作。
青岛布局上的第二次“拿地—增资”
把璞茂的增资放回金茂在青岛的项目布局中会发现,其并非首例。
今年3月,金茂旗下青岛兴茂置业历经155轮竞价,以4.89亿元、溢价率16.26%摘得崂山区同安路低密地块,楼面价22164元/平方米;五个月后,兴茂同样在北京产权交易所挂牌增资,拟让渡49%股权、募集不低于2.45亿元。
璞茂此次增资也有异曲同工之处:拿地后数月内启动股权增资,原股东保留控制权,新股东不附带回购。但两宗地产品定位有所不同:崂山项目偏向高端低密,九顶山偏向流量型改善。不过,项目层面的资金安排指向同一个方向:在开发启动前,用股权资金替换一部分自有资金占用,使单一项目的资本结构更轻,也为后续土地储备留出空间。
这种安排在集团财务背景下有其可理解之处,2026年上半年,中国金茂签约销售575亿元,行业排名升至第7位;新增融资平均成本仅2.87%,有息负债较2025年末减少62亿元。融资渠道和成本条件并不构成硬约束。选择在项目层面让渡股权,更直接的考量在于分散:当行业从单盘利润博弈转向周转与确定性的比拼,把35%或49%的股权交给合作方,换来的是更薄的表内资金占用和更低的单一项目敞口。金茂在青岛保留的是操盘权和产品体系输出,让渡的是部分收益权,两者之间的取舍,本质上是项目层面风险配置的调整,而非集团层面资金链的被动应对。
青岛市场数据表现也为这种节奏提供了注脚,2026年上半年,金茂在青岛的销售面积为10.96万平方米,位列房企第三;销售额15.22亿元,排在第七,璞逸世园拿下李沧区商品住宅签约均价TOP1、签约金额TOP2。销售端有站位,土地储备的补充也需要跟上。
上半年金茂在青岛落下两子,一宗崂山、一宗黄岛,前者是品牌高度的延续,后者是区域广度的试探。拿地之后,金茂均迅速启动股权增资,说明金茂在青岛正在执行的,不是“先囤地、后找钱”,而是“拿地即安排资本结构”的前瞻性战略。但璞茂7000万元增资最终能否落地,还是取决于信息披露期满后能否征集到符合条件的投资方。
频道推荐



