


10月27日,青岛特锐德电气股份有限公司(以下简称“特锐德”)交出2026年前三季度成绩单。
报告显示,公司前三季度实现营业收入108.7亿元,同比增长10.53%;归属于上市公司股东的净利润8.1亿元,同比增长18.12%;扣除非经常性损益后的净利润7.16亿元,同比增长23.25%。
除营收与利润稳健增长外,一份更令人关注的数据隐藏在业务结构之中:算力中心相关设备中标额超15亿元,同比激增超过300%。这家以箱式电力设备和充电网起家的制造企业,正在AI算力基建的浪潮中,迅速勾勒出第二增长曲线。
算力供电异军突起
拆解三季报数据,特锐德的利润质量值得关注。
前三季度扣非净利润增速达23.25%,显著高于归母净利润18.12%的增幅。显然,公司主营业务的内生盈利能力在持续增强,非经常性损益的扰动因素较小。
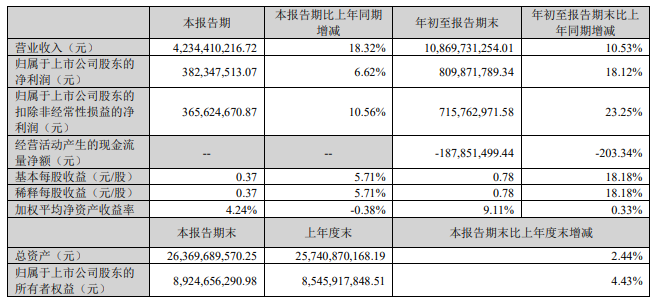
从单季度表现看,第三季度公司实现营业收入42.34亿元,同比增长18.32%;扣非净利润3.66亿元,环比大增21.7%。
对此,中金公司在研报中指出,扣非净利的环比回升显示出公司核心业务在经历上半年的节奏调整后,正重新步入上升通道。
值得注意的是,特锐德的业绩增长并非没有隐忧。中金公司研报指出,三季度业绩略低于其预期,原因或在于沙特招标节奏放缓导致高毛利海外收入占比同比下降,以及当期股份支付费用的影响。
这一判断从侧面揭示出特锐德当前所处的战略阶段:海外市场的短期波动与国内算力需求的爆发式增长,正在同时塑造这家公司的未来轮廓。
如果说过去市场对特锐德的认知更多停留在“充电桩龙头”,那么此番三季报则提示了一个不容忽视的变化:算力中心供电正在成为公司电力设备板块最具爆发力的增长点。
前三季度,公司算力中心相关设备中标金额超过15亿元,同比增幅超过300%。而这份增长,并非凭空而来。
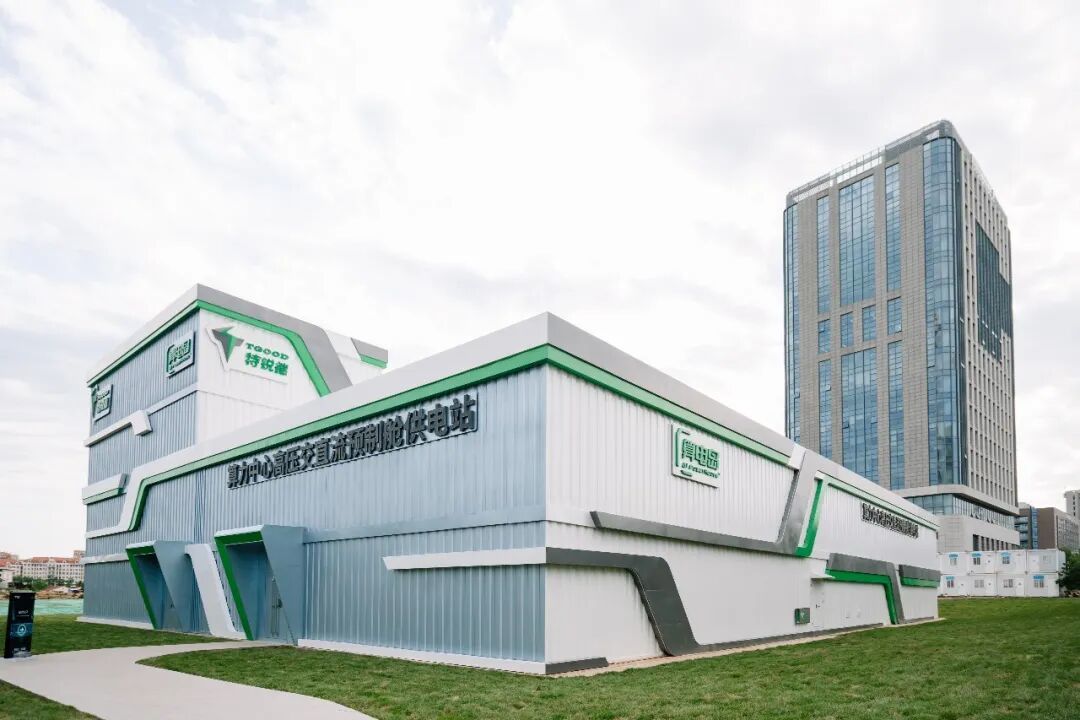
图片来源:特锐德电气
今年6月6日,特锐德发布“算电岛”产品,将高压变电、中压配电、直流供电、储能调度等设备模块化集成于预制舱内,现场安装如同“搭积木”,整站交付周期从传统土建变电站的12至18个月压缩至150天,建站造价降低约20%。
特锐德执行总裁周君在发布时曾表示,通过源网荷储深度协同,项目可实现AI算力用电成本下降30%。这一经济性指标对于能耗占运营成本大头的智算中心而言,具有相当的吸引力。
目前,算电岛已获得字节、阿里、腾讯及三大运营商等头部客户的认可,在规划设计环节积极导入。
可以说,在AI算力需求爆发与数据中心供电架构升级的交汇点上,特锐德将自己在高压预制舱变电站领域二十余年的积累——包括全球首座400kV高压预制舱变电站的交付经验——平移到了算力供电场景,形成了一种区别于传统数据中心供配电厂商的差异化竞争力。
第二增长曲线成色几何?
在算力业务快速起量同时,特锐德的基本盘并未失速。
充电网业务方面,前三季度充电量同比增长超过45%,规模效应持续释放。截至9月底,公司运营公共充电终端约102万台,其中直流终端约62万台,累计充电量接近800亿度。重卡充电作为充电网中增长最为迅猛的细分场景,前三季度合同额达9.3亿元,累计投建及运营重卡充电站超过6200座。
这一业务与干线物流的电动化趋势深度绑定,为充电设备销售提供了较为确定的订单支撑。
海外市场则是另一条被寄予厚望的战线。前三季度海外中标额超13亿元,同比增长近30%。今年上半年,公司完成全球首座400kV高压预制舱变电站交付并在中东成功送电,同时入围三星工程、ACWA、Rio Tinto等多家全球工程总承包商及海外知名开发商的合格供应商名录。
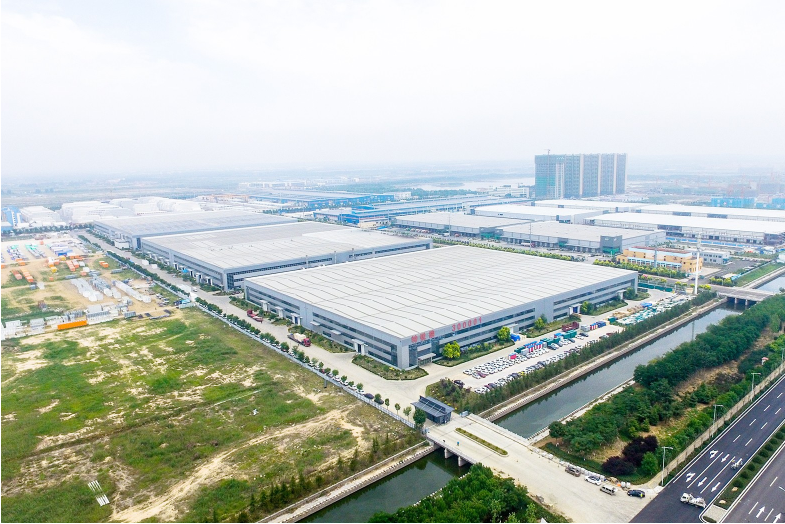
图片来源:特锐德官网
尽管沙特招标节奏的短期放缓对三季度增速造成了一定影响,但中信建投等机构在研报中仍将出海视为特锐德电力设备板块盈利质量提升的关键变量,理由在于海外订单的毛利率通常优于国内业务。
亮眼的订单数据之外,三季报中亦有需要审慎看待的信号。前三季度经营活动现金流净额为-1.88亿元,同比减少3.7亿元。应收账款较上年末增加12.81%,存货则大幅增加50.5%。
而这,一方面反映了业务扩张期垫资增加和备货节奏加快的客观现实,另一方面也意味着伴随算力订单和海外项目进入交付高峰期,公司的营运资金管理将面临更大考验。
研发端的投入则在持续加码。三季度单季研发费用率同比提升0.4个百分点,公司对SST等核心技术的投入力度不减。算电岛中的固态变压器由特锐德自主研发生产,配套的PowerBrain OS算电协同操作系统则承担着算电协同调度、绿电直连等关键功能。在算力供电这一技术路线尚未完全收敛的领域,持续的研发投入是维持先发优势的必要条件,但也将在短期内对利润率形成一定压制。
产能方面,公司海外智能制造总部基地及高压变压器新产线建设正在推进,预计四季度产能维持饱和状态。
资本运作层面,公司启动了3亿元至6亿元的股份回购计划,截至9月末累计回购1057.42万股,成交均价34.96元/股,用于股权激励及员工持股计划。回购均价与当前股价的对比,在一定程度上反映了管理层对长期价值的判断。
从三季报不难看出,特锐德正处于一个关键的过渡期:充电网业务提供稳定的现金流与规模底盘,海外市场贡献利润弹性,而算力设备则以300%的增速撕开了一道通往高成长赛道的口子。
而这份算力订单的高增长,能否在今年四季度及明年转化为收入与利润,将直接决定这家“充电网龙头”企业第二增长曲线的成色。



