


10月28日上午,青岛市委副书记、市长任刚走访调研部分金融机构和单位,与负责人座谈交流,面对面听取意见建议。
就在一周前,青岛刚刚公布前三季度金融“成绩单”:截至三季度末,青岛市各项存款余额首次突破3万亿元,同比增长5.5%;各项贷款余额突破3.5万亿元,同比增长4.4%。
结合任刚此番行程——青岛农商银行、人保财险青岛分公司、财政部青岛监管局,显然其关注点并未停留在数字本身,而是指向了金融资源如何更精准地嵌入青岛当前的经济转型脉络:如何让沉淀在账面上的3万亿转化为支农支小的活水、防灾减损的屏障和转型攻坚的底气,这才是任刚此番调研的真正命题。
三站调研,三个指向
存款余额突破3万亿元,对青岛而言是一个标志性节点。
根据青岛金融监管局10月21日发布的数据显示,截至三季度末,全市各项存款余额同比增长5.5%,各项贷款余额突破3.5万亿元,同比增长4.4%。
诚然,3万亿存款是青岛金融业多年积累的结果。而在此前发布的“第40期全球金融中心指数报告(GFCI40)”中,青岛排名已提升至第31位,加之金融业增加值占GDP比重约5.7%、存款突破3万亿等指标,已基本勾勒出一个区域性金融中心的体量轮廓。
一方面,充裕的存款让本地金融机构拥有了更强的资金调配余地;另一方面,也意味着青岛在争取重大项目、吸引外部投资时,更多了一层底气。
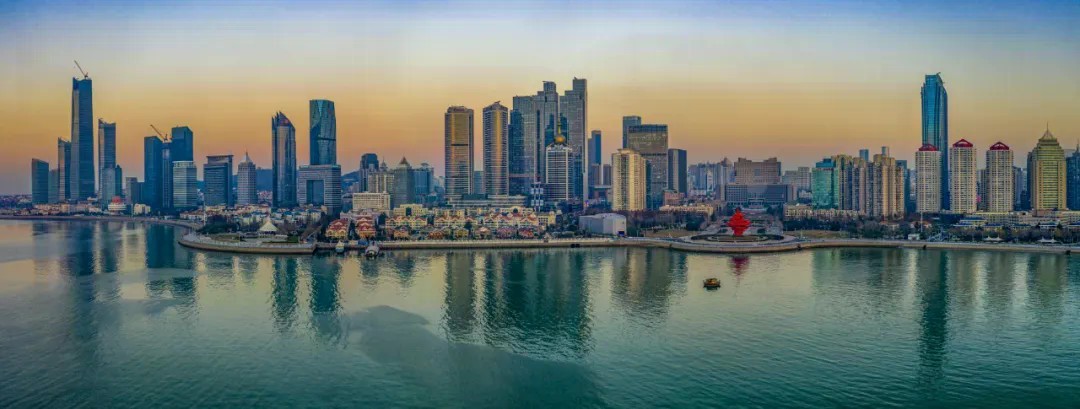
但数据的光鲜之下,结构性的张力同样清晰。
同日发布会上披露的另一组数据值得对照:普惠型小微企业贷款余额3749亿元,新发放普惠小微贷款加权平均利率3.27%,同比下降13个基点。利率在降,余额在涨,说明金融让利的政策导向正在落地,但小微企业“喊渴”的声音并未完全消失。
更值得注意的是,住户存款余额16583亿元,同比增长7.23%。居民储蓄意愿依然偏强,消费与投资的转化效率有待提升。
这正是任刚此行走访逻辑的起点。存款突破3万亿,是青岛金融体量的证明,但体量不等于质量,如何将沉淀的资金转化为流动的资本,或正是此次调研的核心命题之一。
首站,任刚来到了青岛农商银行,作为地方法人银行,其支农支小的定位决定了信贷投放的“下沉深度”。
任刚在调研中强调,农商银行要把准定位,围绕全市发展大局,更加主动、担当、用心做好金融服务,并明确提出要聚焦支农支小,丰富产品供给,当好服务乡村振兴主力军。这番话的指向很明确:在总量规模迈上新台阶后,信贷结构的优化比总量扩张更为紧迫。
第二站前往的人保财险青岛分公司,在金融体系中的功能则更侧重于“风险减量”——通过防灾防损和风险保障,降低经济系统的波动性。
在这里,任刚强调要坚持预防为主、风险减量,深化政企合作,共同做好自然灾害防范和安全生产风险防控;要坚持适度从宽、扶危济困,优化民生领域灵活理赔服务;要坚持着眼长远、扶持创新,敢保善保高成长性项目。
这三层要求,恰好对应了青岛当前面临的三个现实课题。其一,青岛作为沿海城市,自然灾害风险与工业生产安全风险交织,保险的防灾功能尚未充分嵌入城市治理体系。其二,民生领域的保险服务在灵活性和覆盖面上仍有短板,尤其是新就业形态群体的保障缺口。其三,也是最值得关注的一点,科创企业对保险产品的需求与传统企业截然不同。科技型企业轻资产、高成长、高风险的特征,要求保险产品从“事后赔付”向“全程护航”转型。
青岛在这一领域已有布局。截至9月末,青岛科技保险保费收入7.3亿元,同比增长10.9%。全球首艘10万吨级养殖工船“国信1号”获得专属保险保障,海洋保险创新与发展中心也已落地运行。
走访的第三站是财政部青岛监管局,任刚在这里的讲话,透露出青岛经济运行的深层压力:当前,青岛正经历对外开放承压、新旧动能转换、投入产出交替的深刻转型。
在这样的节点上,财政部监管局所承担的角色不仅是监管,更是争取支持——政策资金争取、营商环境优化、债务风险化解,任刚将这三项支持诉求同时摆上案头。
“同题共答”的表述,则将双方的关系重新定义为面对共同考题的协作方:青岛的发展难题,同样是监管局需要协助破解的课题;监管局的政策执行,也需要地方政府的配合落地。这种姿态,在地方财政普遍承压的当下,无疑是一种务实的选择。
3万亿如何用出实效?
值得一提的是,就在走访调研的同一天下午,任刚会见了中国农业银行党委委员、副行长王大军一行。双方的话题落在“六张网”“中国康湾”、创新型产业体系、海洋经济等重点领域。
农行是涉农信贷和县域金融的国家队,这场会见与上午调研农商行的逻辑形成呼应:青岛的金融棋盘上,地方法人机构与全国性大行各有分工,但指向同一个目标——让信贷资源流向实体经济的薄弱环节和战略方向。
将任刚此次调研置于青岛金融近期一系列动作中审视,一条主线逐渐清晰。
今年7月,青岛落地跨境贸易高水平开放试点,推出七项外汇便利化举措,截至10月21日已有13家银行、457家企业纳入试点;同月,青岛召开科技金融高质量发展推进会,6家银行与6家企业签约,意向合作金额近60亿元,聚焦“10+1”创新型产业;10月,全国首单数字人民币缴纳船舶吨税业务在青岛落地,将数字人民币应用场景从一般贸易税款拓展至船舶吨税领域。
这些事件与此番调研形成了一条完整的逻辑链:跨境金融便利化服务于外贸韧性,科技金融对接产业升级,数字金融提升口岸效率,而存款突破3万亿则为这一切提供了资金底座。但底座之上,结构才是决定金融效能的关键变量。
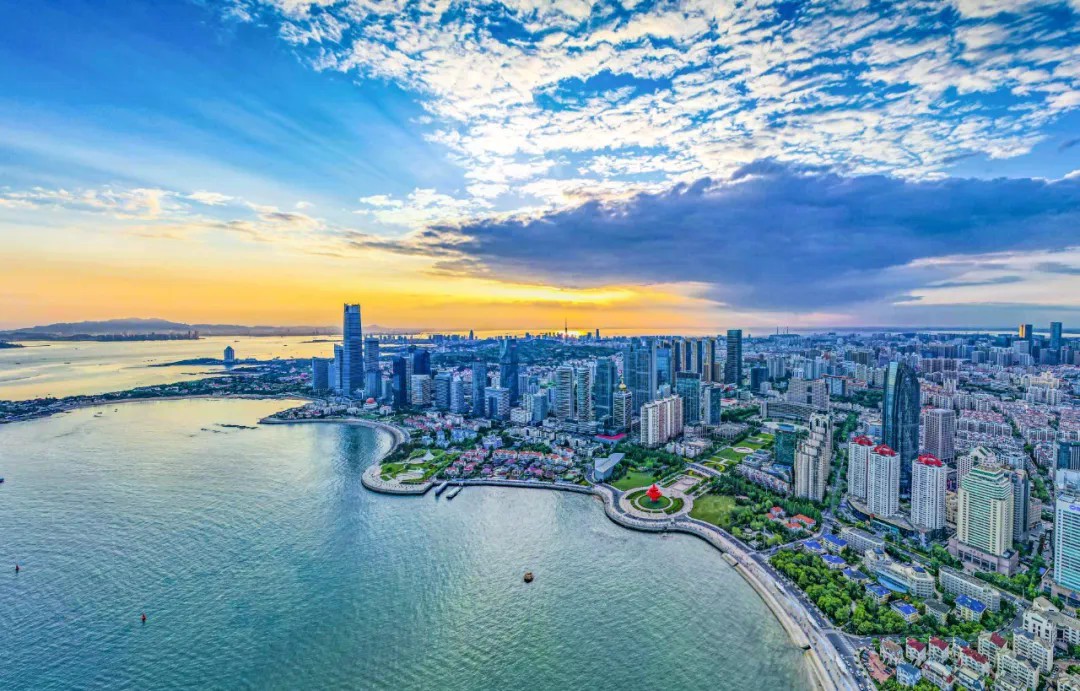
青岛打造金融中心的竞争力,从来不取决于存款规模,而取决于存款转化为投资的效率、信贷配置到关键领域的精度以及风险定价与分担机制的成熟度。
任刚一天之内走访三家单位、会见一家大行,节奏紧凑,指向集中:农商行要守住支农支小的基本盘,人保财险要前移风险防线并敢于为创新兜底,财政部监管局要在转型期给予政策与化债支持。
三条线交织在一起,勾勒出青岛金融下一步的施力方向——不是追求更大的存贷款数字,而是解决钱“愿不愿意去、敢不敢去、去得是否精准”的问题。



