


一个多月前,迈金科技创业板IPO审核状态从“已问询”变为“中止”,在冲刺上市的关键阶段被迫按下暂停键。
直到11月9日晚间,深交所官网更新项目动态:迈金科技已完成相关财务资料的更新提交,审核状态恢复为“已问询”,IPO进程重新回到正常推进轨道。
从城阳区一家创业公司,到“全球出货第一”的智能骑行硬件企业,迈金科技只用了不到十年。然而,发展越是迅猛,真正令人担忧的问题也会越突出——支撑高速增长的企业根基是否足够牢固。
中止之前,四年半的辅导期
迈金科技成立于2015年12月,注册地在青岛市城阳区,注册资本5504.76万元,专注智能骑行运动设备的软硬件研发、生产与销售,旗下有Magene、顽鹿Onelap两个核心品牌。按招股书引用的第三方口径,以2024年制造商出货量计算,其智能骑行台出货量位居全球第一,当年出货25万台,产品销往100多个国家和地区。
事实上,迈金科技的IPO之路起步很早。
2021年11月,公司正式启动上市辅导,保荐机构为华兴证券,此后历时四年半、完成十八期辅导,于2026年5月8日取得辅导验收报告。2026年5月29日,创业板IPO申请获深交所受理,拟募资7.49亿元;6月22日进入问询阶段,首轮问询函共列出10项问题,覆盖市场空间与业绩成长性、技术先进性、主要客户、经营合规性等核心维度。
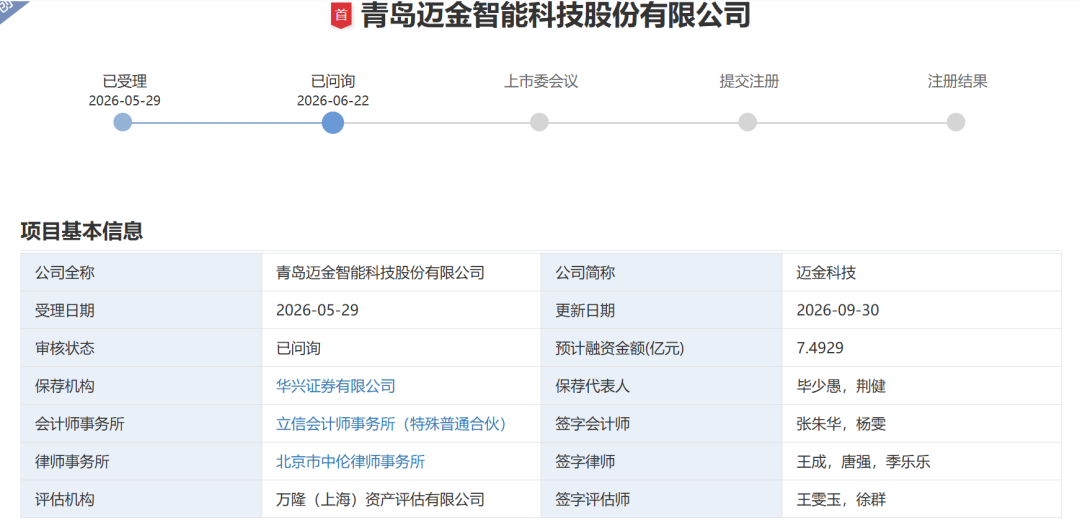
9月23日,公司及中介机构完成问询函回复并对外披露;仅仅一周后的9月30日,审核状态便由“已问询”变更为“中止”。这一“中止”在注册制审核中属于阶段性程序安排,通常与财务资料有效期届满、需要补充更新有关,并非对上市申请的实质性否定。值得注意的是,迈金科技这一变化正发生在问询回复刚刚落地之后、市场等待审核推进的窗口期,客观上放大了外界对公司审核处境的关注。
11月9日随着公司更新财务资料,虽然消除了“中止”这一程序性障碍,但却并未消解首轮问询所指向的实质问题。公司在营收三年复合增长87.25%同时,综合毛利率连续下滑、第一大客户收入占比突破五成,研发费用率在扩张最快的阶段显著走低......一家以“专精特新小巨人”和“技术驱动”为标签的拟上市企业,研发强度在营收扩张最快的三年里腰斩有余,这本身就是一个无法回避的信号。
股东抽身,募资再“补流”
从财务面看,迈金科技过去三年增长很快:营业收入从2023年的2.28亿元增至2024年的5.43亿元、2025年的8.00亿元,年复合增长率87.25%;2025年实现归母净利润1.22亿元,较2023年的亏损实现扭亏。但问询所指向的几个数字同样醒目。
首先是客户集中度,2023年至2025年,公司对美国品牌Wahoo Fitness的销售收入占营业收入的比例从7.56%升至41.72%,2025年进一步达到50.13%,对应销售金额4.01亿元;前五大客户合计占比同期从22.13%升至67.23%。迈金是Wahoo骑行台的主要代工方,单一客户的订单波动,会直接传导到公司过半收入上。
第二个是价格与毛利。招股书显示,智能骑行台平均售价三年间从1464.66元降至1196.45元,下降268元;综合毛利率从45.76%下滑至38.11%。公司在问询回复中的解释是:代工产品定价需要为品牌商留出品牌溢价与渠道利润空间,同时自有品牌在2025年主动下调了部分渠道价格。对这家智能骑行企业来说,问询函指向的客户集中度、代工模式下的定价与毛利水平、自有品牌与代工业务的平衡,并不会随着中止而消失。
图片来源:迈金科技企业官网
而比经营结构更早给出“答案”的,是股东层面的动作。2025年12月,实控人于锋转让老股套现超4000万元;2026年5月,第二大客户迪卡侬旗下主体转让股份套现约4350万元,时点恰在IPO受理前夕。迪卡侬的“精准退出”尤其耐人寻味:作为兼具大客户与昔日股东身份的一方,其在公司冲刺上市前却选择抽身离场。与此同时,公司在IPO获受理前的2025年与2026年先后实施两次现金分红,合计金额近8000万元,约占三年累计净利润的四成;而此次拟募资7.49亿元中,仍有1亿元明确用于补充流动资金。
对迈金科技而言,更新财务资料可以补齐审核所需的时效性程序,却替代不了对增长质量与治理成色的实质回应。公司真正的考验,不在于材料能否按时更新,而是光环之下,接下来的路如何走稳、走实。



