


提升自身竞争力,青岛港继续发力。
11月10日晚间,青岛港国际股份有限公司(以下简称“青岛港”)发布公告称,拟以约19.18亿元底价,收购贯星投资有限公司(以下简称“贯星投资”)、上海中远海运港口投资有限公司(以下简称“中远海运港投”)、万邦青岛港口投资有限责任公司(以下简称“万邦投资”)所持青岛港董家口矿石码头有限公司(以下简称“董矿公司”)70%股权。
一旦交易落定,董矿公司将成为青岛港全资控股子公司,其矿石泊位、专业化堆场等核心资源,可以与青岛港业务形成协同,更好地增强企业核心竞争力。
而从城市视角看,在顶格推进国际航运中心建设背景下,作为核心的青岛港若能做大做强,对于城市目标实现,也会带来帮助。
青岛港的20亿元收购计划
事实上,青岛港此番抛出这笔近20亿元的收购计划,早先便已有所征兆。
10月14日,贯星投资、中远海运港投、万邦投资三方联合将所持70%董矿公司股份,摆上北京产权交易所的货架。
根据彼时披露的信息,董矿公司一共有四家股东,分别是青岛港(持股30%)、贯星投资(持股25%)、中远海运港投(持股25%)、万邦投资(持股20%)。
也就是说,此番董矿公司70%股权挂牌,系三家股东捆绑转让的行为。
值得一提的是,转让公告中明确提到:截至本项目信息披露起始日,标的企业部分原股东未放弃优先购买权。
这意味着作为持股30%的股东,在此番董矿公司三家股东捆绑转让70%股权的背景下,青岛港不仅在同等条件下享有优先购买权,且也没有放弃这项权利。
同时,公告中还有一处表述值得关注:此次转让并不会导致标的企业实际控制权发生转移。
这也在一定程度上,坐实了青岛港将接盘董矿公司其余70%股份的可能。
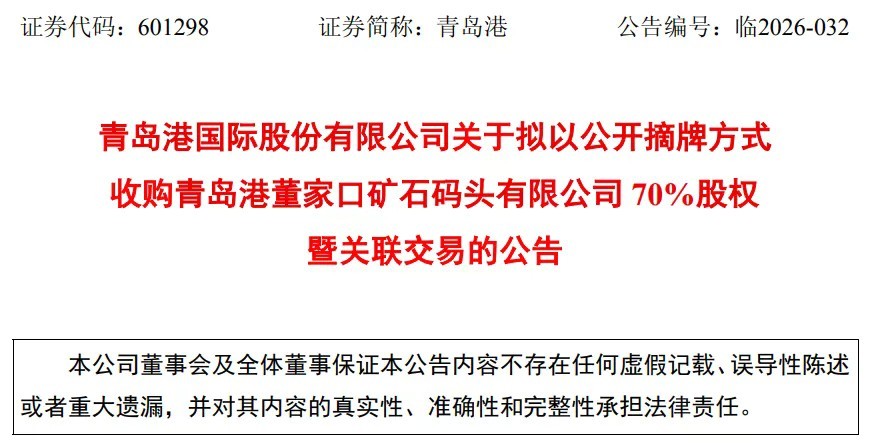
伴随此番青岛港一纸公告披露拟以约19.18亿元底价,摘牌收购董矿公司70%股权,关于这笔交易的几大疑问,也有了初步答案。
首先,就是70%股权的接盘方得到了确认,这一点无需赘述。
其次,这笔20亿交易的含金量到底如何?
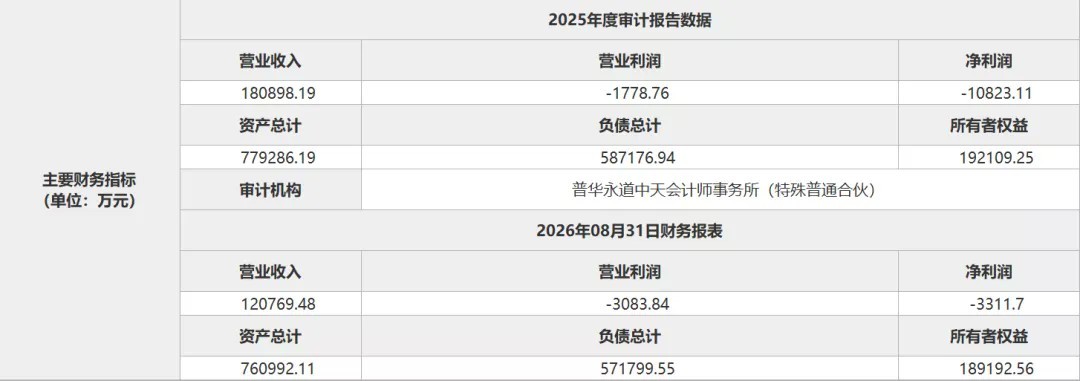
在北京产权交易所的转让公告中,曾披露标的企业的经营状况。2025年,董矿公司实现营业收入约18.09亿元,但其营业利润与净利润均呈现亏损状态,分别亏损1778.76万元与1.08亿元。
今年以来,董矿公司经营状况并未出现显著转变,前8个月实现营收12.08亿元,营业利润与净利润分别亏损3083.84万元以及3311.7万元,同时其负债总计达57.18亿元,所有者权益(扣除负债后的净资产)18.92亿元。
按其所有者权益来换算,70%股权所对应的资产价值应为13.244亿元,而青岛港此番豪掷19.18亿元,溢价不少。
那么,这笔交易到底值不值?在公告中,青岛港披露了溢价收购的原因:
董矿公司拥有4个大型矿石泊位,通过能力超过1亿吨,并配套约240万平方米专业化堆场等核心战略资源,是青岛港董家口港区开展大宗干散货业务的主要经营主体。目前,青岛港前湾港区北岸部分泊位正在进行转型升级改造,董家口港区将逐步承接前湾港区的干散货业务,且随着配套设施逐步完善,预期董矿公司的经营业绩将逐步改善。
本次交易有利于公司增强对大宗干散货业务的掌控力和运营管理权,提升标的公司的经营决策效率,提高大宗干散货业务的综合服务能力和市场竞争力,夯实青岛港综合性港口运营商的定位。
简而言之,青岛港要接盘董矿公司70%股权,主要是基于两方面考量。
其一,是对董矿公司接下来的发展前景有一个比较乐观的预期。
这一点,其实公告已经说得比较明确了,随着前湾港区功能调整,董家口港区接下来将承接更多干散货业务。对于港口而言,业务就意味着流量,而流量越大自然产生的经济效益也会越大。
更进一步来说,考虑到董矿公司股权此前由4家企业持有,股权不集中导致在决策等层面,会增加更多的沟通成本,而随着此番青岛港实现全资控股,接下来不仅决策成本会显著减少,且集团旗下各港口之间的协同发展,也会更加顺畅。
其二,则是出于自身经营发展做强做大的考量。
要知道,董矿公司所持有的并非普通资产。
企业旗下的董家口矿石码头建设起点很高,2009年开工建设,系全球第一个建成投产的40万吨级矿石码头,也是我国建成的第一个30万吨级(结构兼顾40万吨)矿石接卸码头,配备4台世界功能最先进的卸船机,配套300万平方米陆域堆存空间。
2015年首座码头投用后,开启了我国港口干散货作业的“大船时代”,截至2025年9月累计接卸超460艘次大船,接卸量1.6亿吨,持续领跑全国沿海港口;2024年12月,“明志”轮作业中以单机卸率3167吨/小时的效率第27次刷新铁矿石接卸世界纪录,同年该码头单泊位年度作业量首次突破4000万吨,历史累计作业量突破4亿吨。
去年10月,随着第二座40万吨矿石码头建成投产,青岛港成为北方首个拥有双40万吨级矿石码头的港口。
这样的优质资产若能紧紧握在自己手里,在后续发展过程中,青岛港也会掌握更大的主动权。
最后,还有一个问题是:青岛港这笔交易的资金从何而来?
青岛港在公告中披露,这笔交易的资金来源为自有资金,而这其实是建立在青岛港自身比较稳定的现金流基础之上。
根据企业三季报,报告期内青岛港营业收入及利润总额较去年同期均实现增长,同时今年前三季度青岛港经营活动产生的现金流量净额为55.06亿元,同比增长28.90%。
也就是说,青岛港其实是有比较充足的财力支撑,以完成这笔近20亿元的收购。
建设国际航运中心的新期待
事实上,这笔交易除了有望给青岛港今后发展带来利好,对于青岛,特别是标的企业所在地董家口经济区而言,其实也会打开更大的发展空间。
最直观的影响,便是将进一步强化董家口的枢纽属性。
今年全国两会期间,青岛市委书记曾赞荣表示“十五五”期间将投入700多亿元,在董家口建设“新的青岛港”,大幅提升青岛港对外运输吞吐能力。
此前印发的《青岛港总体规划(2035年)》明确提出,青岛港货物吞吐量预计将在2035年达到8.1亿吨,而作为当前绝对核心的前湾港区,受空间腹地和城市发展融合需求限制,吞吐能力已逐渐逼近天花板。
而前述青岛港也已经在公告中提到,董家口港区将逐步承接前湾港区的干散货业务。
随着股权集中到青岛港一家,不仅内部资源调配会更加流畅,同时接下来董家口与港口之间的沟通,也可以省掉不少中间环节,而这也将间接提升董家口港的运输吞吐能力。
从这个角度来说,也不失为做大做强董家口港区枢纽能力的一种手段。
当然,码头吞吐量提升只是一方面。对董家口而言,想要稳稳承接住“再造一个青岛港”的期许,除了要看码头流量外,还要关注到产业、配套等方方面面。
一个积极的信号是,眼下董家口也在这些方面取得了实实在在的突破。
先说配套。为提升董家口港区货物疏运能力,去年年底总投资约175.77亿元的董家口至五莲铁路及胶新铁路扩能改造工程已正式开工,计划将于2028年通车,届时董家口港区铁路年货物疏运能力将突破1.1亿吨。
再说产业。董家口经济区正加速打造高端化工与新材料、特钢与装备制造、临港加工、现代物流及贸易四大千亿级产业集群。
其中,在临港加工产业方面,由世界500强企业路易达孚投资70亿元建设的路易达孚食品科技产业中心项目正加紧建设中,根据项目承建方奥华建设披露的最新进展,项目一期钢结构工程已进入一年中施工条件最复杂的阶段。
可以说,眼下董家口在事关港口发展能级的方方面面,都在提速布局。
而青岛港此番股权收购,也有望将相关利好传导至产业发展层面,进一步带动董家口产业发展能级跃迁。
要知道,在前述提到的董家口经济区四大千亿级产业集群中,特钢与装备制造产业的一个重要原料就是铁矿石,随着原材料供给水平提升,有助于董家口经济区吸引更多特钢与装备制造产业链上下游的企业。
还有临港加工产业,同样也会有所受益。
此前,随着双40万吨矿石码头全面投入运营,青岛港已明确提出要持续拓展多国别混矿、保税铁矿石筛分中转等新业态,打造集铁矿石接卸、仓储、加工、配送于一体的全产业链服务体系。
这其中,加工环节正能与董家口经济区所打造的临港加工产业形成呼应。
从这个角度来说,围绕港口,董家口经济区接下来完全还有更大的文章可以做。
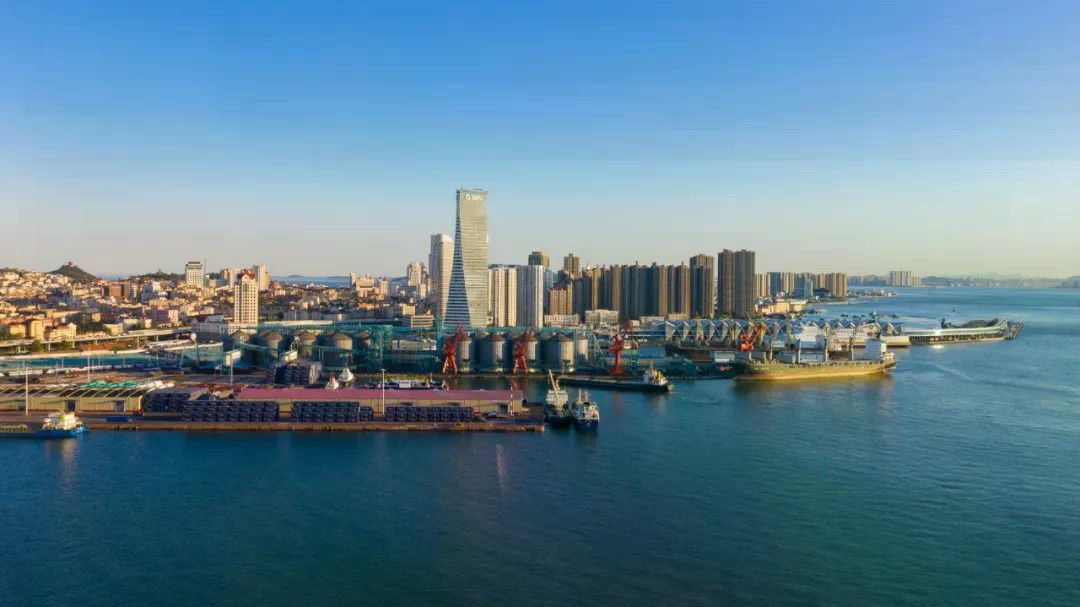
而站在城市视角,当青岛港自身发展水平得到显著提升,也将带动青岛国际航运中心建设打开全新的发展局面。
在今年9月召开的青岛国际航运中心建设工作推进会议上,青岛市委书记曾赞荣便重点强调要加强港口基础设施建设,加快推进建设码头、疏港铁路等重点项目,优化港口能源结构,拓展AI大模型港口应用示范场景,夯实港口核心承载能力。
固然,新建码头是提升港口核心承载能力的一种方式,而使相关货物资源实现更合理的配置,也不失为夯实核心承载能力的一条可行之策。
最后回到这笔近20亿元的收购,表面上看虽然是一个再普遍不过的市场行为,但其背后实则还关联着一座城市更高发展层级的目标。



