


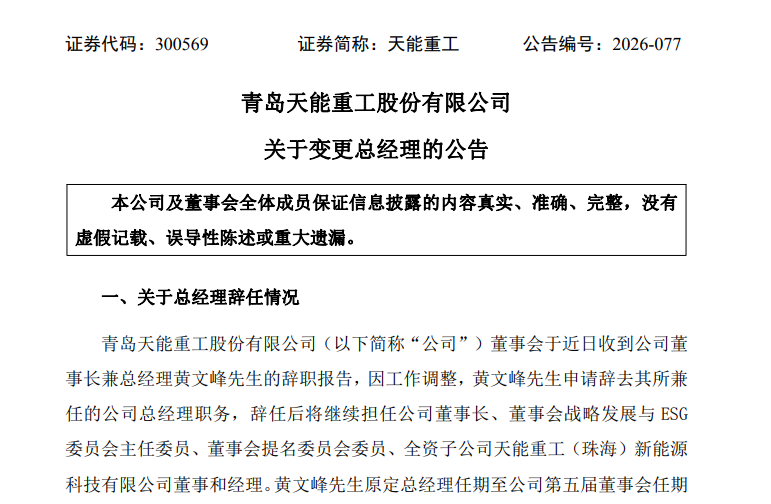
深交所公告显示,11月9日,青岛天能重工股份有限公司(以下简称“天能重工”)完成总经理职务变更:公司董事长黄文峰因工作调整辞去兼任的总经理职务;董事会同日聘任王子为公司总经理。
值得一提的是,此时距离王子2026年8月回公司主持党委工作仅过去三个月。从2024年阶段性亏损、2025年扭亏为盈,到2026年三季报利润同比回升,公司经营已走出低谷、进入修复通道,王子此番履新,承接的正是这一回升势头。
同时,此次人事调整正值珠海港集团入主天能重工第六年,新管理团队要如何在巩固风电塔筒制造主业与拓展导管架、桁架塔等新品类之间取得平衡,备受关注。
回司三个月
王子出任总经理
此次履新总经理的王子,已在珠海港体系内任职多年,此番履新前担任天能重工党委副书记、董事,主持公司党委工作。
王子1982年出生,工程师出身,硕士学历,2010年起在中石油大庆油田工作八年,2018年转入珠海港控股集团。2022年7月至2024年8月,他首次进入天能重工,担任党委副书记、副总经理、董事会秘书。此后他调往同属珠海港系的通裕重工任董事、副总经理、董秘,又于2025年底调任珠海交通控股集团企业管理部,后任部长。
对于天能重工的珠海港体系,王子也并不陌生。他在天能重工有两年任职经历,又在通裕重工和珠海交控积累了上市公司治理与集团管控经验,此番回归接掌经营,对公司业务与资本市场沟通环节均较为熟悉,有助于快速进入工作节奏。
公开信息显示,天能重工2006年成立于青岛胶州,2016年在深交所创业板上市,注册资本10.23亿元,由珠海港控股集团持股22.62%,实控人为珠海市人民政府国有资产监督管理委员会。
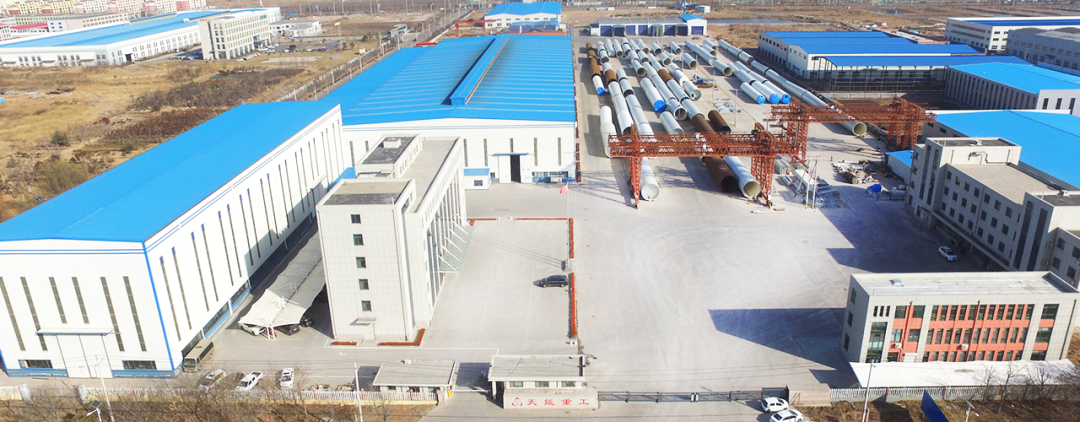
图片来源:青岛天能重工股份有限公司官网
业务布局上,天能重工主营陆上风电塔筒、海上风电塔筒、海上风电基础及锚栓制造,2026年上半年风机塔架产量约28.72万吨,销量约24.25万吨。塔筒等风电设备制造贡献营收13.61亿元,占总营收82.94%;新能源发电运营板块合计持有约681.3MW装机规模,上半年售电收入约2.49亿元。
项目层面,公司以江苏基地为试点推进智能制造升级,重点攻关海上风电导管架与陆上桁架塔等品类;与东方电气合作的蒙能扎兰屯30万千瓦风电塔筒项目于2025年9月启动,2026年7月在兴安盟基地完成复盘。
作为珠海港控股集团旗下风电塔筒与基础制造上市平台,天能重工在巩固塔筒主业之外,被寄望通过导管架、桁架塔等新品类拓展改善产品结构。
财务条线2026年也经历了多轮调整。1月原财务总监蒋伟宏辞任,杨静接任;杨静任职不足半年7月再度辞职,期间由黄文峰代行职责,直到7月下旬卓洁到任。半年多时间财务总监三易其人,与总经理换帅共同构成公司中后台管理层的一轮系统性调整。
利润回暖与后续布局
三季报的盈利改善,为新班子开局打下了基础。在此基础上,盈利修复能否延续、新品类能否加快落地,是新管理层需要持续推进的命题。
财务数据上,公司近两年经历了一轮周期修复。2024年营业收入32.73亿元,同比下降22.72%,归母净利润亏损2.62亿元,为上市后首次年度亏损;2025年营业收入回升至39.57亿元,同比增长20.91%,归母净利润1.09亿元,实现扭亏。
今年三季报显示,前三季度公司营业收入26.87亿元,同比增长6.94%;归母净利润9635.81万元,同比增长14.63%。其中第三季度单季营收10.46亿元,同比微降0.82%,归母净利润4552.21万元,同比增长207.25%。
回看上半年,一季度营业成本同比增幅达62.83%,随着成本端压力缓解,三季度盈利水平已明显抬升。
现金流方面,前三季度经营活动现金流净额为-9653.13万元,相较上年同期正向3亿元有所收窄,重型制造企业在订单备货高峰期的资金占用,仍需持续关注。
依托珠海港集团的资金与集采支持,新班子下一步可在对接优质订单、压缩生产成本、改善现金流等方面继续发力。
盈利修复同时,王子也需在业务转型上拿出新的举措。
一方面,在珠海港集团入主后的第六年,集团持续推动资源向风电装备核心领域集中,天能重工进一步提升智能制造水平、优化成本结构,成为新班子的核心命题。
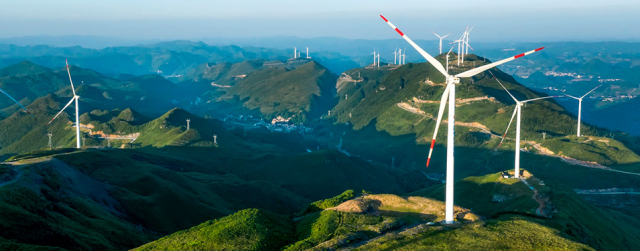
图片来源:青岛天能重工股份有限公司官网
另一方面的看点,在于海上风电导管架与陆上桁架塔等新品类的落地推进。公司近年以江苏基地为试点推进智能制造升级,逐步向高附加值品类布局。凭借此前在天能重工两年的任职经历,王子接盘后有望加速这一进程。
换言之,当下的天能重工既需要巩固自身在风电塔筒制造、智能制造升级上的传统优势,又需在新的行业周期下,探索海上风电导管架、陆上桁架塔等新兴业务品类,推动公司从利润修复稳步走向持续增长。
而对于刚刚履新的王子来说,把三季度的盈利改善延续下去、推动新品类尽快形成增量,也是其经营答卷的核心内容。



