


11月16日早间,青岛惠城环保科技集团股份有限公司(以下简称“惠城环保”)披露公告,公司近日收到控股股东、实际控制人、董事张新功家属的通知,称其于近日收到相关监察机关的通知,张新功被实施留置。截至公告披露日,公司尚未知悉该事项的进展及结论。
消息一出,资本市场反应剧烈。当日开盘,惠城环保股价即封死跌停,报31.32元,跌幅20%,总市值跌破百亿元大关,缩水至93.12亿元。
对于一家正处于战略转型关键期、且刚刚完成一轮资本运作的环保科技企业而言,实控人个人命运的不确定性,无疑是一次严峻的治理与信心双重考验。
青岛上市企业观察第752期
核心人物缺位,治理风险不容忽视
张新功之于惠城环保,并非普通的控股股东。
2006年,张新功辞职创立青岛惠城石化科技有限公司(惠城环保前身)时,他已经36岁,与石油炼化行业打了多年交道,深知石油炼化产生的大量废催化剂掩埋后对土壤和水造成的污染有多大。
创业初期虽然缺钱少人,但技术出身的张新功始终目标明确,在他看来,“我们国家环境治理起步较晚,从环保技术来说原始创新能力还比较弱,只有把原创技术牢牢掌握在我们自己手中,环境治理才能走得更远更深。”
秉着对这一目标的执着,张新功带领团队从零开始,历经三年实验攻关,于2009年建成了世界上第一条FCC(流化催化裂化)废催化剂“元素分解”生产线,使废催化剂得以重新达到石化企业催化裂化装置的使用要求。
2019年5月,惠城环保在深交所创业板上市,但公司发展并非一帆风顺。当年,惠城环保业绩即出现下滑,归母净利润同比下降32.77%。此后几年,受地炼行业调整、客户停工拆除等因素影响,公司营收和利润持续承压。
2021年,张新功做出一个令市场意外的决定,辞去董事长和总经理职务。公司方面解释称,张新功希望将更多精力投入科研,特别是广东的大型项目,“可能没法常住青岛,所以就辞去了董事长和总经理的职务”。
而这背后,是惠城环保一场更为深远的战略转向,在传统废催化剂业务增长乏力之际,公司将未来押注在混合废塑料深度催化裂解技术上。2023年4月,该项技术通过中国石油和化学工业联合会专家组的科技成果评估,公司随即启动“20万吨/年混合废塑料资源化综合利用示范性项目”建设。
这一转型在2023年带来了业绩上的爆发式反弹。当年惠城环保营收增长194.76%至10.71亿元,归母净利润达1.39亿元,同比增长55倍。
从2006年辞职下海,到2009年攻克世界性技术难题,再到2019年带领企业上市、2023年押注废塑料化学循环,可以说,张新功的个人判断与意志在惠城环保的每一个关键节点上都留下了深刻烙印。
而这种创始人即企业灵魂的模式,在企业顺境时是执行力的保障,在创始人个人出现重大不确定性时,则有可能成为治理结构中最脆弱的一环。
公开资料显示,张新功直接持有公司24.58%的股份,同时通过青岛惠城信德控股有限公司等主体间接持股,是公司的灵魂人物。此番其被留置消息一出,即引发惠城环保震荡,便可见影响力。
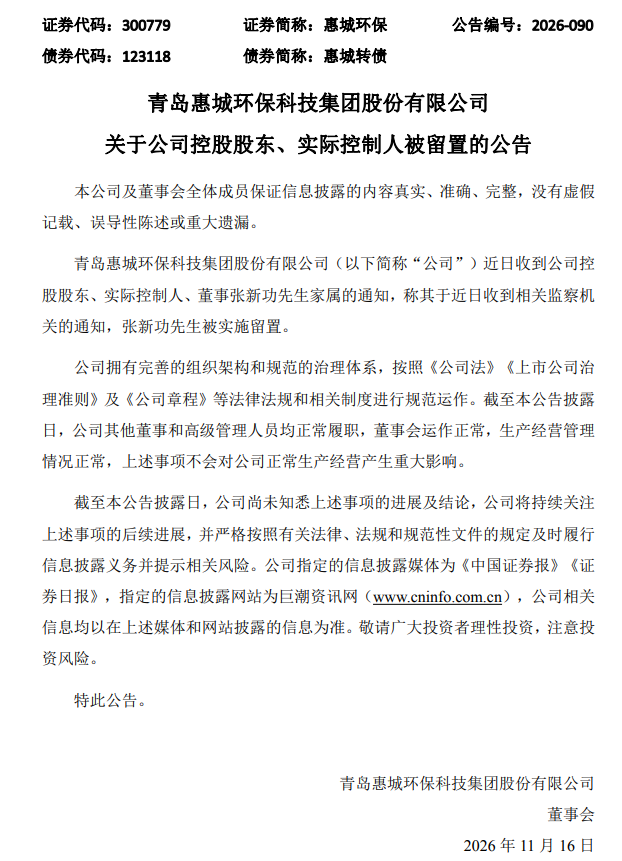
而惠城环保在公告中极力向市场传递稳定信号,称公司拥有完善的组织架构和规范的治理体系,其他董事和高级管理人员均正常履职,董事会运作正常,生产经营管理情况正常,上述事项不会对公司正常生产经营产生重大影响。
从制度层面看,这一判断有其依据,张新功虽为实控人和董事,但并未在公司担任总经理等日常经营职务。惠城环保的日常运营由职业经理人团队负责,技术研发和项目建设亦有相应的分管高管。
此外,公司近期刚完成8.5亿元向特定对象发行股票,资金储备相对充裕,短期内因实控人个人事项导致资金链断裂的风险较低。
但“不会产生重大影响”的判断,可能低估了实控人被留置对一家技术驱动型企业的深层冲击。对于惠城环保而言,张新功不仅是股东层面的控制人,更是公司技术路线和战略方向的定义者,他的缺位,或将直接影响重大技术决策的推进效率和外部合作方的信心。
更现实的风险在于,留置事项的后续走向存在高度不确定性,随时可能为惠城环保带来新的连锁反应。而公司公告中“尚未知悉上述事项的进展及结论”的表述,恰恰说明当前的风险敞口无法被准确计量。
业绩承压期如何稳住市场信心?
无独有偶,惠城环保当下正处于转型吃紧、业绩承压的关键时期。
根据三季报,2026年前三季度公司营业收入7.47亿元,同比下滑14.58%;归属于上市公司股东的净利润为亏损5463.82万元,同比下降298.36%;扣非净利润亏损6406.79万元,同比下降434.37%。
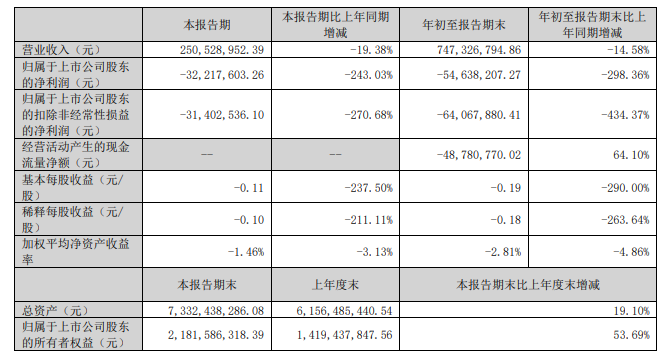
业绩大幅下滑的主要原因,系其核心客户广东石化受中东地缘冲突及原油价格波动影响,部分装置阶段性降低加工负荷,导致公司灰渣接收量锐减,处置收入相应减少。
与此同时,被惠城环保寄予厚望的20万吨/年混合废塑料资源化综合利用项目,仍处于生产调试与工艺优化阶段,项目效益尚未完全释放。
尽管该项目已于2026年7月通过72小时满负荷现场考核,且前三季度已实现塑料裂解轻油、液化塑料裂解气等产品的市场化销售交付,实现营收3409.61万元,但距离成为稳定的利润支柱尚有距离。
在此基础上,惠城环保也披露,该装置将于年底实施优化升级改造,新增反应器,预计耗时3至4个月。这意味着在实控人被留置的当下,公司正面临传统业务收缩、新业务尚未盈利、核心装置即将停工技改的三重叠加态。
面对突发危机,惠城环保的当务之急在于以确定性信息对冲不确定性恐慌。
首先是保持信息披露的持续透明,在合规前提下,公司应主动与监管机构、保荐机构保持密切沟通,尽可能及时地向市场通报后续进展,避免信息真空滋生猜测。
值得一提的是,惠城环保在2026年4月刚刚完成向特定对象发行股票,募集资金净额8.35亿元,用于补充流动资金及项目建设。机构投资者对于公司内控有效性的疑虑,也需要公司以更详尽的专项说明来化解。
治理层面的补位同样紧迫,张新功作为董事被留置,其董事职责已无法正常履行。公司应尽快启动董事职务的相应调整程序,保障各项机制有效运转,给市场以确定信息。
而在业务层面,核心项目的确定性进展是最好的信心修复剂。公司20万吨/年装置年底优化升级改造的成效,或将直接决定项目能否在2027年实现稳定满产和效益释放,集中资源确保这一关键工程按期推进,将成为惠城环保最好的行动证明。
对惠城环保而言,企业最核心的资产,是那条历经十余年打磨的废催化剂资源化生产线,以及正在攻关中的废塑料裂解技术路线。这些技术资产能否独立于创始人的个人命运继续推进,无疑将成为其能否平稳渡过这场危机的关键。



