



半导体是这几年科技行业绕不开的主线。
手机,汽车,AI 服务器里的算力、感知和供电,最后都要落到一颗芯片上。
今年8月,山东省工业和信息化厅发布《山东省新一代信息技术产业高质量发展行动计划(2026—2030年)》。
其中提到,在集成电路产业方面,将突破通用芯片设计,提升计算机、智能家电、服务器等高性能专用芯片设计能力,增强先进制造和先进封装能力,同时加强硅片、光刻胶等关键材料以及新一代半导体材料研发,提升关键设备先进性和稳定性。
具体目标则是到2030年,山东集成电路产业规模将达到2000亿元左右。
这份规划并非凭空起步。经过多年培育,山东集成电路已形成覆盖设计、制造、封测、材料、设备的全链条布局。今年前五月全省集成电路产业实现营收约500亿元、增长20%以上。
对照2030年的规模目标,山东半导体当下的“家底”,究竟处在什么水平?
齐鲁财研社第1381期
链条摊开
尖子生散落在不同环节
看山东半导体,先要把一颗芯片的生命周期拆开。
设计公司画电路图纸,晶圆厂把图纸刻进硅片,封测厂把裸片打包成品,材料厂供给衬底、框架、薄膜等基础原料。
山东的企业分散卡在这条链的不同位置,没有谁通吃全链,却各立山头。
材料衬底这一环,山东握着几张全球级名片。
总部在济南的天岳先进,是国内碳化硅衬底的代表性企业,科创板上市,客户覆盖全球主要功率半导体厂商。
碳化硅是新能源汽车电控、光伏逆变器里的关键材料,衬底则是化合物半导体路线最上游的“底座”。
济南华光光电,做半导体激光外延片和芯片,年产激光芯片约3亿粒,中小功率激光元器件产销规模连续多年居国内前列。
制造环节,近两年由济青两城补位。
位于青岛西海岸的芯恩,2018年成立,走CIDM协同制造路线,8英寸产线2021年8月量产,12英寸产线2022年1月量产,到2025年10月累计达产百万片。
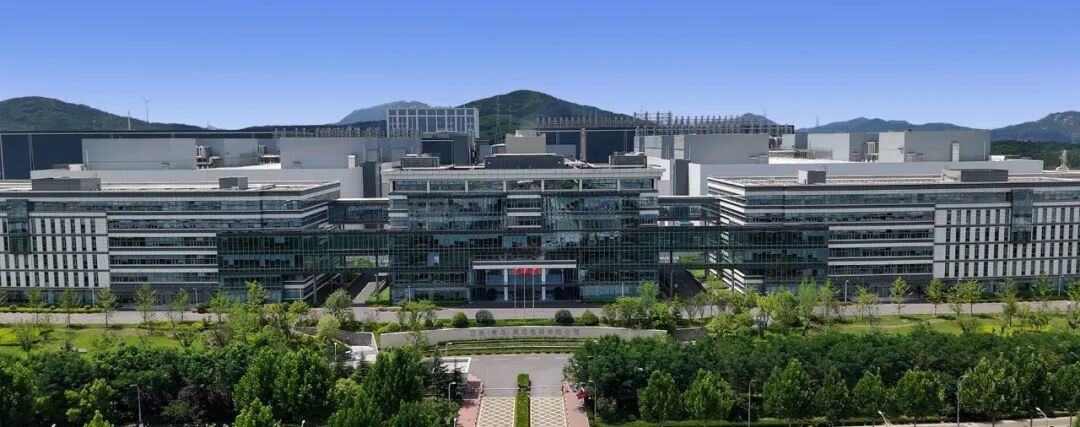
来源:青岛芯恩官网
芯恩已具备电源管理、功率、驱动、蓝牙、射频、Wi-Fi、处理器等工艺芯片制造能力,并通过国际车规级芯片生产认证,填补了山东大尺寸晶圆制造的空白。
济南则有比亚迪半导体8英寸高功率芯片产线,2021年12月通线,主攻车规级IGBT和碳化硅功率器件,服务新能源汽车供应链。
封测与封装材料,是山东企业数量最密、打法最务实的一段。
淄博的新恒汇,2025年6月登陆创业板,募资约7.6亿元投向高密度QFN/DFN封装材料产业化;柔性引线框架全球市占率约三成,IC卡封装测试能力居全球第二、亚洲第一,是业内少有的把框架、封装、测试、晶圆减划串在一起的企业。
济宁曲阜的晶导微电子,主打分立器件和系统级封装。
青岛一侧,富士康与西海岸融控合资的新核芯,是富士康在大陆的首座晶圆级封测厂,2025年营收同比增长169%,月产能稳定在2.5万片,主打玻璃载板封装;城阳的物元半导体建成国内规模领先的混合键合量产线,面向存储芯片立体堆叠布局。
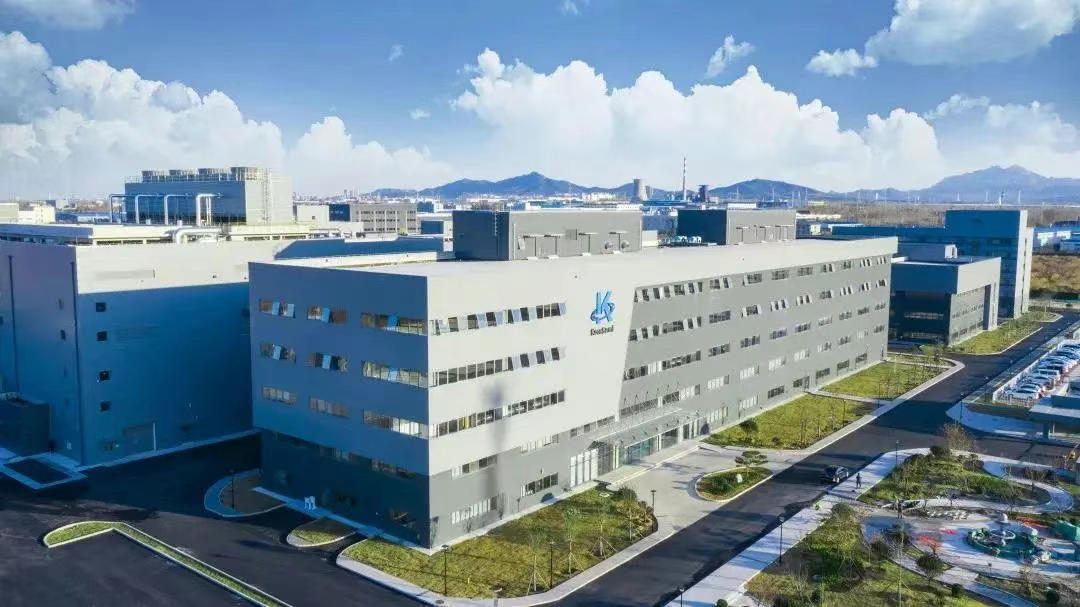
图片来源:青岛新核芯官网
设计与感知芯片,青岛、济南、烟台各有一块生态。
烟台的睿创微纳从红外探测器芯片起家,是科创板首批上市公司。济南拥有2008年获批的国家集成电路设计济南产业化基地,聚集了高云、联暻、世芯电子、方寸微电子等一批设计和EDA相关企业。
青岛崂山另聚有70余家集成电路设计公司;西海岸的青岛市集成电路产业园已集聚重点企业63家,总投资约1987亿元,连续三年进入中国集成电路园区综合实力三十强,青岛也连续三年跻身全球集成电路产业综合竞争力百强城市,2026年上半年圆片产量增长60.7%。
把点位标到地图上,骨架已经清楚。
青岛偏制造和高端封测,济南偏材料与设计生态,烟台出感知芯片,淄博、济宁守封装材料和分立器件,潍坊、青岛之间站着歌尔这样的终端零组件巨头。
头部企业的冷暖并不一样
“哪家强”落到财报上,最能看出分化。
同样挂着半导体标签,有的处在上行周期,有的正在消化行业降价,有的利润靠结构改善修复。
先看体量最大的歌尔股份。
2025年年报显示,全年营业收入965.5亿元,同比下降4.36%;归母净利润39.4亿元,同比增长47.85%;其中精密零组件业务收入179.78亿元,同比增长19.45%,研发投入50.26亿元,占营业收入5.21%。
歌尔的MEMS声学传感器在全球消费电子供应链中地位突出,歌尔微电子覆盖芯片设计、产品开发到封装测试。
但歌尔主体仍是智能声学整机和智能硬件代工,半导体业务集中在零组件板块,简单归为纯芯片公司并不准确。其强项,是把传感器、微电子器件嵌入整机供应链的垂直整合能力。
再看增速最猛的睿创微纳。
2025年年报显示,营业收入63.04亿元,同比增长46.07%;归母净利润11.25亿元,同比增长97.66%。
第三方机构Yole发布的《Thermal Imaging and Sensing 2026》统计,2025年睿创微纳红外热成像产品出货约125万台,约占统计总量30%,连续两年位居全球第一;先后推出8微米、6微米探测器芯片,车载红外产品进入比亚迪、仰望等车型配套。
行业周期波动时,龙头也得扛压力。
天岳先进2025年年报显示,全年营业收入14.65亿元,同比下降17.15%,利润总额为亏损约1.99亿元。
碳化硅衬底前几年扩产集中,价格随供需回落,上游材料企业利润被明显压缩。收入利润双降的同时继续加大研发、推进产能爬坡,是这类材料龙头的典型状态,技术卡位还在,盈利节奏要等行业出清。
新恒汇代表了另一类成长路径。借助上市募资,把蚀刻引线框架和eSIM芯片封测两条业务线继续做大。2025年蚀刻引线框架业务营收同比增长61.61%,物联网eSIM芯片封测业务增长34.47%。
判断一家山东半导体企业强不强,先看所处赛道的周期,再看在全球客户名单里的卡位。
红外感知、MEMS声学、封装框架、薄膜材料这些环节,山东企业有份额、有订单;功率衬底环节则要面对价格周期的考验。
体量大小,从来不等于技术高低。
冠军不少
但还缺一张主力牌
山东不缺单项冠军,缺的是一张能在全国乃至全球格局里撑场面的主力牌。
目前山东集成电路制造主要集中在济南、青岛,总体产能偏低,缺乏全球有竞争力的顶级制造企业。
7纳米及以下先进制程领域,山东几乎没有布局;在3D封装、扇出型封装等高端技术上,与国内领先地区相比仍有明显差距。
对照全国版图,短板更清楚。
长三角凭借全产业链布局、人才和资本优势领跑,存储赛道有合肥长鑫坐镇;京津冀长于设计和科研资源;珠三角背靠消费电子和通信大厂,设计活跃。
国内集成电路企业主要分布在北京、上海、广东、江苏、浙江、安徽、湖北等地,山东并不在第一梯队名单里。
山东强项集中在特色工艺、材料、传感器和封装配套,决定产业链话语权的先进制程大厂、头部大芯片设计公司、高端EDA和核心设备,数量都偏少。
人才是另一道现实门槛。
据齐鲁人才研究院相关统计,山东半导体领域人才缺口比例达到42.18%,研发、工艺、封测岗位同时招人,与长三角、珠三角成熟产业带相比,对高端芯片人才的吸引力仍需时间积累。
芯片行业是长周期、高投入、高风险的生意,一条产线建设以年计,人才和资本聚集也需要连续的产业生态托底。
但山东手里并非没有反打的筹码。
其一,特色工艺与省内需求贴合度高:新能源汽车产量超过110万辆,家电、服务器、工业机器人出货规模居前,功率器件、传感器、车规芯片有就近场景牵引。
其二,第三代半导体和光电材料是已有积累的方向,碳化硅、氮化镓、铌酸锂薄膜、激光芯片都有企业站稳脚跟。
其三,先进封装是面向AI算力芯片的增量赛道,混合键合、玻璃载板、立体堆叠这些新方向,青岛已布局量产线,避开了与成熟制程正面拼规模的红海。
回到开头:山东半导体家底,成色几何?
按全球细分份额,睿创微纳的红外探测器、天岳先进的碳化硅衬底、新恒汇的封装框架、晶正电子的薄膜铌酸锂,各自在山头站到了前列;按制造底座,芯恩补上了大尺寸晶圆的空白;按设计生态,济南排进全国城市前十;按综合体量和零组件能力,歌尔是绕不开的坐标。
没有谁是全能冠军,这恰是山东半导体现阶段的真实表现。
一群单项冠军连成一片,是山东芯片产业的现状。
能不能从单点领先长出平台型龙头,把材料优势传导到器件、模块和系统,把制造短板提升到有规模、有先进工艺储备,是接下来山东真正需要解决的发展课题。



