


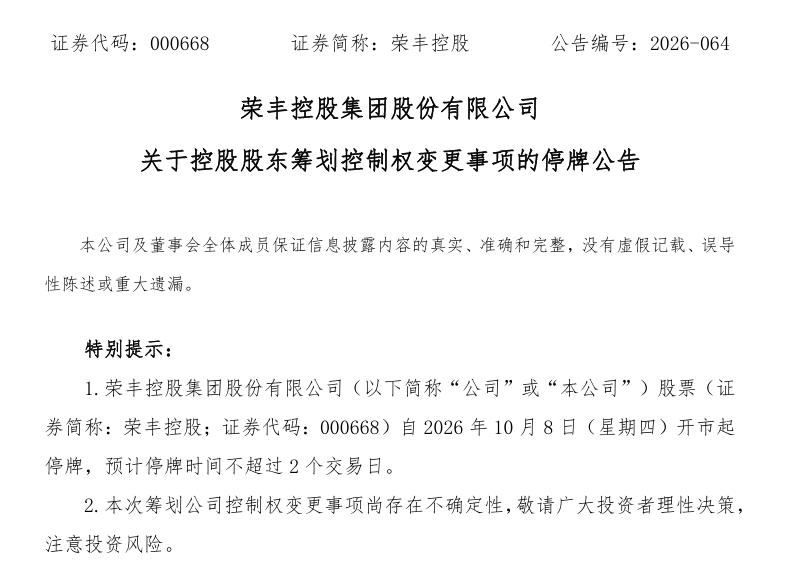
10月7日晚间,荣丰控股集团股份有限公司(下称“荣丰控股”)一纸停牌公告,将这家深陷转型阵痛多年的老牌房企重新拉回公众的视线。
公司控股股东盛世达投资有限公司(下称“盛世达”)正筹划控制权变更事宜,可能导致控股股东、实际控制人双双易主。同时,公司股票自10月8日起停牌,预计不超过两个交易日。
停牌前9月30日,荣丰控股股价尾盘一度涨停,报收18.69元/股,年内涨幅高达93%——这一消息落地前的异动行情,与公告中“尚存在重大不确定性”的表述形成了微妙对照。
三重关卡
荣丰控股前身荣丰地产成立于1992年,2008年借壳“S武石油”登陆深交所。公司实际控制人王征出身显赫,是清末实业家盛宣怀家族后人,曾以“动迁王”闻名上海地产圈,后高调入主香港亚视却铩羽而归。
2021年,公司注册地迁至青岛,其业务版图几经腾挪,从房地产开发到收购威宇医疗进军骨科耗材,再到试水电商直播,却均未能扭转经营颓势。
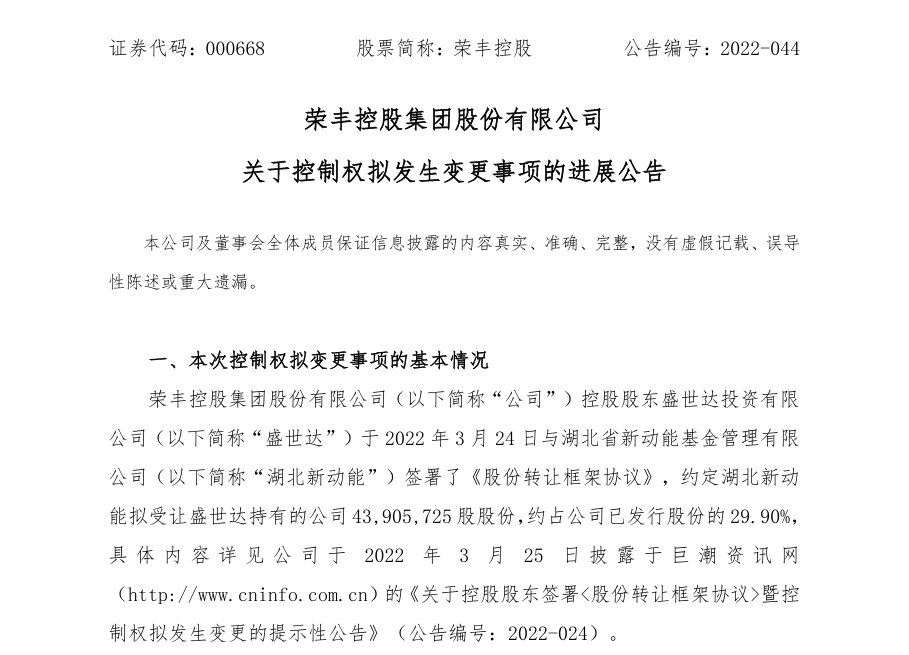
事实上,控股股东筹划“易主”并非首次。早在2022年3月,盛世达便曾与湖北省新动能基金管理有限公司签署《股份转让框架协议》,拟转让约29.90%股份,交易完成后湖北省国资委将成为公司实际控制人。双方随后签订《股权交易备忘录》,但因房地产资产剥离、医院开户数量等前置条件未能在约定时限内达成,该交易最终未能落地。
焦点落至当下,摆在交易面前的,首先是“质押关”。截至2026年9月23日,控股股东盛世达所持6060.98万股中,超99%处于质押状态,另有218.66万股被司法冻结。值得注意的是,盛世达高比例质押由来已久——早在2019年的重组问询回复中,其质押比例便已超过97%,多笔质押对象集中于哈尔滨银行天津分行等机构。
大股东高比例质押现象早已引起深交所关注,曾下发问询函追问其流动性风险及传导可能。这就意味着,盛世达若要完成股权转让,必须先解除股权质押这一前置障碍,这无疑为接盘方审视大股东自身的资金与债务状况平添难度。
第二道关卡则是公司的基本面困局。荣丰控股近年经营曲线堪称跌宕起伏:2024年营收仅1.33亿元,归母净利润巨亏3.68亿元,一度触及退市风险警示红线;2025年依靠长春国际金融中心和北京荣丰嘉园的存量房产降价去化,实现营收4.06亿元、扭亏为盈;2026年半年报显示,公司营收虽微增至1.24亿元,但归母净利润仍亏损2412万元,经营活动现金流由正转负,降至-4097万元。
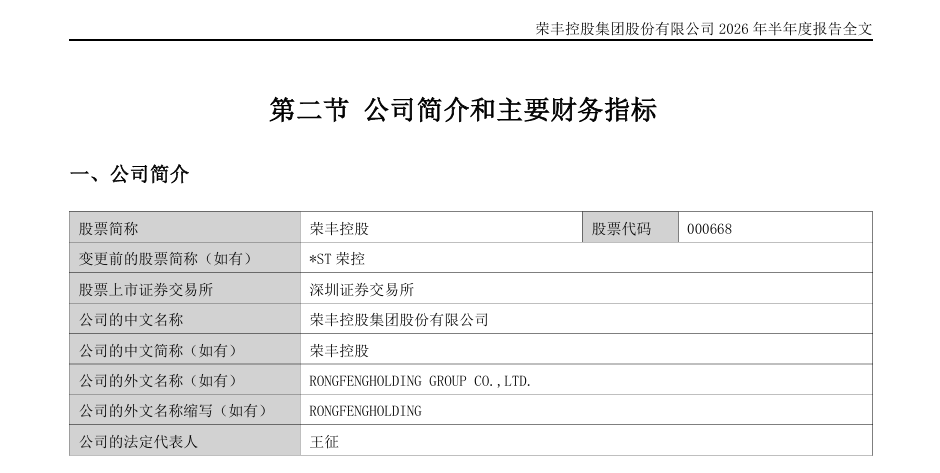
此外,荣丰控股今年5月刚因跨境物流业务会计核算不规范,被青岛证监局出具警示函。2025年11月实控人王征本人亦因信息披露违规被证监会出具警示函并记入诚信档案。更早前的2016年,公司还曾因未按规定披露与控股股东盛世达等关联方之间合计约4.68亿元的大额非经营性资金往来,被上海证监局予以责令改正并罚款。治理与信披合规上的“历史欠账”,是任何潜在接盘方在尽调时都绕不开的现实问题。
十字路口
从更长远的视角审视,荣丰控股正处在一个尴尬的“十字路口”。
其老主业房地产业务存量有限,长春国际金融中心商业办公物业出租率不足五成;新主业跨境物流规模虽已扩张,但盈利能力仍在培育阶段。
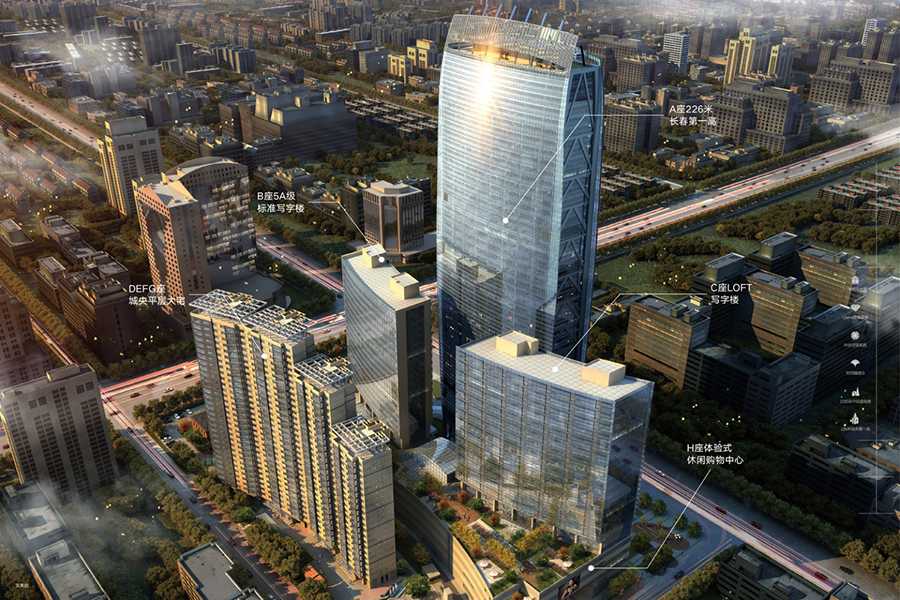
图片来源:荣丰控股官网
但结合近年发展走向就能发现,公司收入结构已发生根本变化,看似转型见效,实则隐忧未消。其中,跨境物流收入占比飙升至82.61%,传统房地产收缩至7.59%,然而跨境物流净利率不足1%,综合毛利率仅约1.96%,公司仍处于“增收不增利”的亏损状态。
在这种背景下引入新的控股方,很难说肯定会达到战略重组的预期。
对潜在接棒者而言,考验同样严峻。一方面,接手一家长期亏损、资产负债率约37%的公司,需要足够的资金实力与经营耐心;另一方面,能否为公司带来实质性的业务改观而非仅仅变换门庭,将直接决定这笔交易的价值。
更为现实的是,跨境物流这一转型方向虽前景广阔,但公司在该领域的规模与盈利能力尚无法与行业头部企业比肩。2026年上半年,我国进出口规模历史同期首次突破25万亿元、同比增长16.9%,跨境电商交易规模高速增长为这一行业提供了红利,新股东若要在此赛道深耕,将面临不小的竞争压力。
频道推荐