



11月3日,高测股份披露公告称,公司实际控制人、董事长张顼提议公司以自有资金及自筹资金,通过集中竞价方式回购公司股份,回购金额不低于1.5亿元、不超过3亿元,回购股份拟用于员工持股计划或股权激励,以及维护公司价值。
而在4个多月前,张硕刚刚完成了一轮顶格减持,合计套现约3.37亿元。
2026年3月17日至6月9日期间,张顼通过集中竞价减持830.77万股、大宗交易减持1661.55万股,合计减持2492.32万股,占公司总股本的3.00%。减持完成后,其持股比例由22.50%降至19.50%,仍为公司控股股东及实际控制人。
从减持到提议回购,间隔不足五个月。在高测股份刚刚交出“第三季度归母净利润亏损6942万元,同比下降1103.7%”成绩单的背景下,张顼此番提议能否有效提振市场信心,尚未可知。
青岛上市企业观察第747期
业绩阵痛背后的财务改善
回购提议出炉前夕,高测股份刚刚交出一份表面并不亮眼的三季报。
10月31日披露的财报显示,公司前三季度实现营业收入24.15亿元,同比微降0.66%;归属于上市公司股东的净利润自去年同期亏损8163万元变为亏损5.59亿元,亏损额进一步扩大。
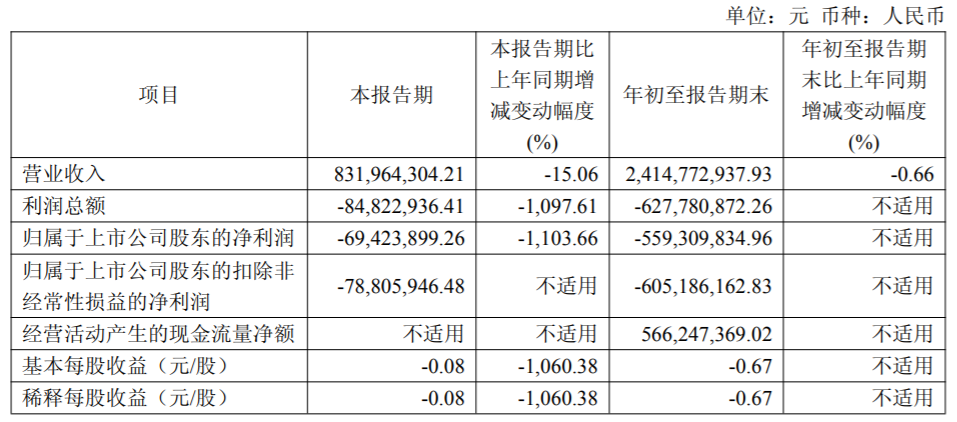
其中第三季度,公司营业收入为8.32亿元,同比下降15.1%;归母净利润亏损6942万元,同比下降1103.7%。截至三季度末,公司总资产75.83亿元,较上年度末下降0.1%;归母净资产为33.78亿元,较上年度末下降14.3%。
对于亏损原因,公司在财报中归因于光伏行业产业链开工率普遍偏低及产品市场价格持续处于低位,同时基于审慎性原则对部分应收账款和资产计提了减值准备。半年报数据显示,仅上半年公司计提的信用及资产减值损失合计便达到3.76亿元,这正是公司账面亏损的重要构成部分。
然而,在利润表承压的表象之下,高测股份的资产负债表与现金流却呈现出另一番景象。
三季报显示,年初至报告期末,公司经营活动产生的现金流量净额高达5.66亿元,同比大幅增加8.03亿元,由负转正。更关键的是,截至上半年末,公司合同负债达到5.48亿元,较上期末增长386.13%。
合同负债通常被视为在手订单的先行指标,也就是说,尽管行业寒风凛冽,高测在硅片切割加工服务及设备端的订单获取能力并未削弱,反而凭借“设备+工具+工艺”的闭环优势,在洗牌期进一步巩固了份额。
这也是这份看似黯淡的报表中,隐藏的积极变化。
而张顼此次提议回购,与其此前的减持行为形成了鲜明的时间对照。
公开报道显示,2026年2月14日,高测股份披露减持计划公告,张顼计划自公告披露之日起15个交易日后的3个月内,通过集中竞价和大宗交易方式合计减持不超过2492.32万股,即不超过公司总股本的3%。
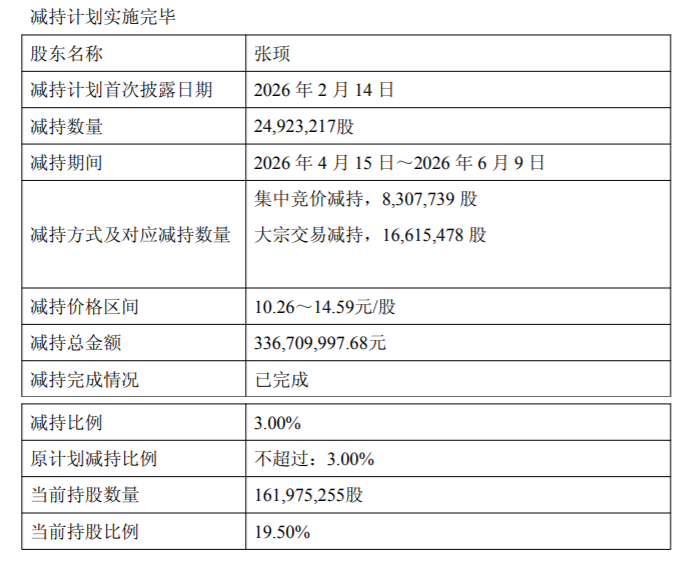
截至6月9日,该减持计划实施完毕,张顼通过集中竞价交易减持830.77万股(占总股本1%),通过大宗交易减持1661.55万股(占总股本2%),合计减持2492.32万股,顶格完成计划额度。
以减持价格区间10.26元/股至14.59元/股计算,张顼本轮减持累计套现约3.37亿元,持股比例从22.50%下降至19.50%,仍为公司控股股东及实际控制人。对于减持原因,公司方面此前披露为“自身资金需求”。
此外,2026年5月29日,张顼还将其持有的4859万股公司股份质押给云南国际信托有限公司,占其持股比例的29.24%,同样用于自身资金需求。
在11月2日的回购提议公告中,高测股份特别说明,张顼在提议前六个月内曾减持公司股份2492.32万股,占总股本3.00%,目前已实施完毕。
当然,需要注意的是,张顼此番提议回购的主体是公司,而非其个人,资金来自公司自有和自筹,回购股份用于员工激励或市值维护,张顼本人在回购期间暂无增减持计划。
实控人让渡个人流动性,换公司层面股权结构优化与团队绑定,且把回购股份用于员工激励、给到真正能打业务的人,不仅是管理层对公司长期内在价值与战略转型前景的背书,更能客观上起到缓解抛压预期的作用。
新业务能否托举第二曲线?
回购提议的底气,部分源于公司在光伏主业上守住了份额底线。
据半年报及“提质增效重回报”评估报告披露,公司光伏切割设备市占率持续保持行业第一,“设备交付+技术服务+硅片切割代运营”的全球服务模式已全面落地。
在耗材端,钨丝金刚线细线化迭代持续领跑,上半年销量(含自用)约2450万千米,市占率稳步提升;硅片及切割加工服务产量约24GW,稳居行业前五。尽管硅片价格低迷拖累了该业务的盈利表现,但开工率高于行业平均水平,摊薄了固定成本,为价格回暖后的利润弹性积蓄了势能。
真正构成估值重塑逻辑的,是泛半导体与人形机器人业务从研发投入期向订单兑现期的切换。在泛半导体领域,公司已具备切倒磨一体化解决方案能力:12英寸半导体金刚线切片机基本覆盖行业头部客户订单,12英寸碳化硅减薄机完成客户交付,12英寸碳化硅倒角机进入头部客户试用阶段。依托精密切割与精密磨削的平台化技术迁移,这些设备品类的客户验证周期正在缩短。
人形机器人方向则呈现出更快的商业化节奏。公司研发的复合金属腱绳凭借性能优势,已斩获国内批量订单并实现北美小批量突破;行星滚柱丝杠内、外螺纹磨床正式推向市场。
尽管当前新业务营收占比尚不足以完全对冲光伏周期,但订单从无到有的跨越,验证了公司在硬脆材料与金属材料精密加工领域技术复用能力的边界,第二增长曲线的轮廓正在变得清晰。
回到回购本身。张顼在提议中表示,回购是基于“对公司未来发展前景的信心和对公司长期投资价值的认可”。
若与前述财务信号对照,其逻辑并非全无支撑:现金流回正、合同负债攀升、新业务订单起量,三项指标共同勾勒出一家处于周期底部但经营韧性尚存的企业画像。
只是市场信心能否借此修复,答案依旧藏在高测股份接下来的订单、现金流与回购实施进度之中。



