



沈阳市自然资源局一纸公告,扫清了赛轮集团东北落子的最后一道规划障碍。
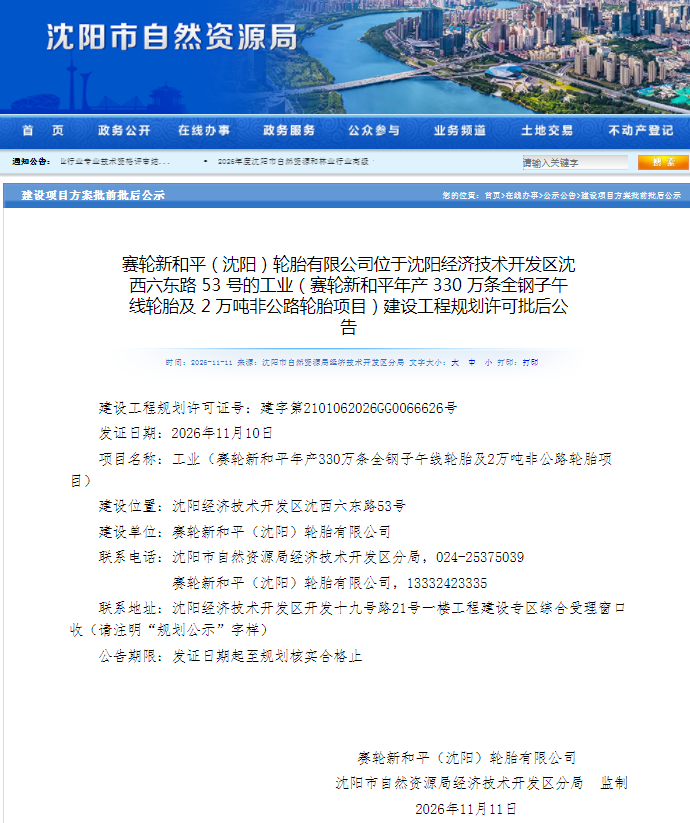
11月10日,赛轮新和平(沈阳)轮胎有限公司“年产330万条全钢子午线轮胎及2万吨非公路轮胎项目”正式取得建设工程规划许可证,批后公告于次日上网。
这是继10月13日环评受理、10月19日规划公示之后,该项目在行政审批层面完成的最后一道关键手续,意味着这一备受关注的二期扩建工程即将从规划图纸转入实体施工阶段。
在轮胎行业三季度普遍陷入“增收不增利”困局当下,赛轮这一动作的节奏耐人寻味。一边是行业性利润承压,一边是产能建设提速,看似矛盾的信号背后,折射出这家轮胎头部企业在行业变革期的战略取舍。
青岛上市企业观察第750期
存量盘活:从旧工厂到新支点
赛轮沈阳项目的特殊性,首先在于其“存量盘活”的基因。
厂区前身为普利司通沈阳工厂,2024年1月停产。2025年7月,赛轮集团以2.65亿元完成对该厂区所属公司100%股权的收购,随后更名为赛轮新和平(沈阳)轮胎有限公司,一并承接了“和平轮胎”品牌资产。
相较于从零征地建厂,收购成熟工业用地与厂房大幅压缩了时间与资金成本,使赛轮得以在不到一年内完成从接盘到首胎下线的跨越。
项目推进节奏紧凑而清晰。2025年9月9日破土动工,一期投资6亿元聚焦原有产线的智能化升级与设备整合;同年12月,首条全钢子午线轮胎即成功下线。2026年,该工厂的阶段性目标为产出114万套轮胎、实现产值10亿元。
二期追加投资12亿元实施产能扩建,正是此次取得规划许可的核心内容。待项目全面达产后,将形成年产330万条全钢子午线轮胎及2万吨非公路轮胎的能力,预计年营业收入32.93亿元。
值得关注的是,该项目的产品定位并非普通全钢胎。赛轮方面明确,新厂将主打高端品牌“迈驰”,并定位为集团TBR(卡客车轮胎)高端智能制造示范基地。
在行业低端产能过剩、高端供给不足的结构性矛盾中,这一取向与赛轮近年来整体产品升级路径一脉相承。尤其将沈阳二期扩建置于赛轮近期整体动态中审视,其战略意图更为清晰。
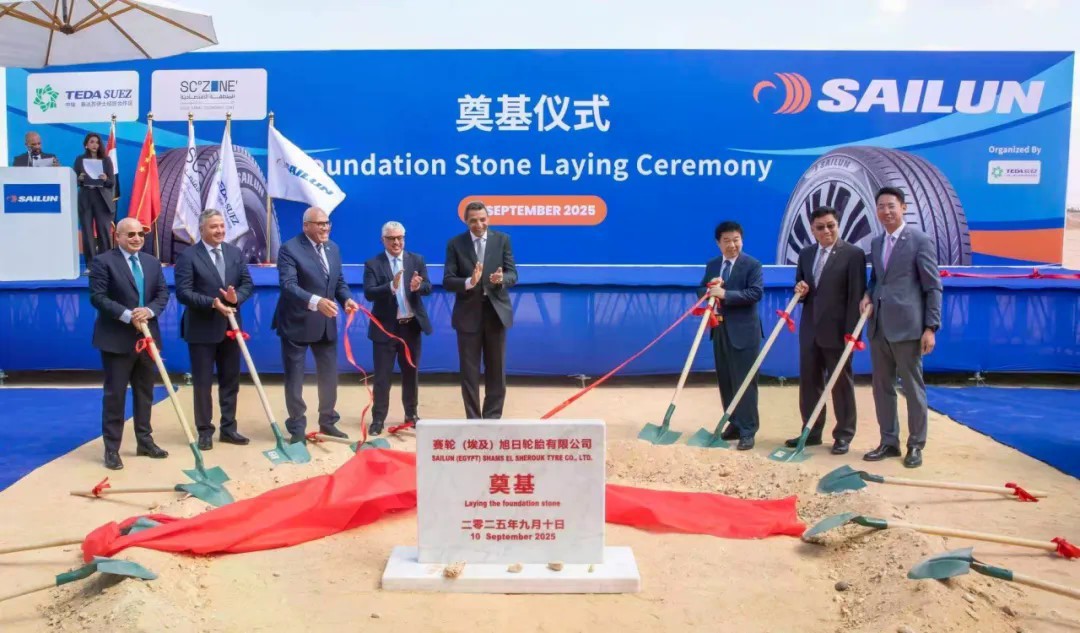
2026年4月和6月,赛轮连续公告了两笔针对埃及基地的重大投资:先是2.85亿美元的年产705万条子午线轮胎扩建项目,随后是总额高达11.41亿美元的产能提升项目,规划年产2700万条半钢胎、165万条全钢胎及2万吨非公路胎。
这一“内外联动”的布局,与赛轮最新的财务表现形成微妙呼应。
2026年前三季度,赛轮实现营收308.85亿元,同比增长11.96%,创同期历史新高;但归母净利润27.12亿元,同比微降5.56%。利润承压的主因,公司归结为原材料价格快速上行与产品提价传导的时滞,叠加美元对人民币贬值带来的汇兑影响。
在此背景下,沈阳工厂的角色便不只是简单的产能数字叠加。作为国内北方市场的重要供应节点,其全钢胎产品直接面向需求相对稳定的替换市场与商用车配套体系,能够在本土市场形成更短的交付半径与更低的物流成本,从而在行业毛利率普遍受挤压阶段为赛轮守住基本盘提供支点。
行业出清期逆势扩产
从更宏观的产业视角看,赛轮沈阳二期的启动时点,恰逢国内轮胎行业格局加速分化的窗口期。
公开报道显示,2026年第三季度,国内多家轮胎上市公司归母净利润同比下滑幅度在60%至100%之间,行业亏损面有所扩大。这并非赛轮一家的困境,行业性盈利收缩的根源在于天然橡胶、合成橡胶及炭黑等核心原料价格的上行周期,而终端涨价传导需要时间。
再来看赛轮,营收增长、利润微降、份额扩张的表现,反映的是头部企业在成本挤压下仍能凭借规模与渠道优势抢占尾部企业退出留下的空间。沈阳项目的全钢胎与非公路胎组合,恰好切中了这一逻辑。
全钢子午线轮胎对应的是商用车与物流运输需求,与宏观经济景气度高度相关,但替换市场的刚性属性提供了需求韧性;非公路轮胎则面向矿山、港口、工程机械等场景,单品附加值更高、客户黏性更强,是近年国内头部胎企优化产品结构、提升盈利质量的重点方向。
赛轮将这两类产能同时押注沈阳,并明确指向高端智能制造,其意图不仅在于填补普利司通退出后的产能空白,更在于以智能化产线提升产品一致性与生产效率,在出口市场与国内配套体系中同时强化议价能力。
这里重点提一下2万吨非公路轮胎。相较于全钢胎的强周期属性,非公路轮胎——尤其是巨胎产品——具有更高的技术壁垒与毛利空间,客户黏性强,是轮胎企业平滑周期波动的关键品类。
赛轮在这一领域的布局已进入收获期。公司巨胎产品实现49吋至63吋全系列产业化,深度绑定必和必拓、力拓、淡水河谷等国际矿业巨头。
2026年上半年,赛轮轮胎持续拓展海外矿业客户,同时深化工程机械与农机主机配套,非公路轮胎销量增长获得多重因素拉动。在Q3全钢胎利润被原料成本严重挤压时,高毛利的非公路胎业务起到了重要的缓冲作用。
沈阳项目将非公路轮胎纳入产能规划,意味着赛轮正将这一高壁垒品类的产能布局从青岛等既有基地向东北延伸。考虑到东北地区矿山、港口及重型机械的产业集群特征,本地化供给具备合理的物流半径优势。项目建设内容中包含的特种轮胎生产线,也与全钢子午线轮胎产线形成互补。
而放在赛轮的海内外布局来看,沈阳二期项目推进只是其全球产能网络密集建设的一个节点。
埃及基地正在推进大规模扩建,规划形成年产900万条半钢胎及165万条全钢胎能力;墨西哥、印尼工厂处于产能爬坡阶段;越南、柬埔寨基地已进入稳定高产期。公司海外规划产能规模居国内轮胎企业首位,在建工程余额一度达到28.27亿元。
这种利润承压期逆势扩产的选择,放在行业出清的大背景下,逻辑更为清晰——赛轮正致力于在全球轮胎产业格局重构期,以更优的成本结构与更灵活的产能配置,争取更大的市场份额。
回到赛轮沈阳项目,此番取得规划许可只是二期扩建的起点。
按照环评披露的时间表,项目计划2027年5月投产。届时,若行业原料成本周期已从高位回落、海外基地产能释放进入正轨,沈阳这座从外资旧厂蜕变而来的智能制造基地,将成为赛轮在北方市场最具弹性的增长极长极。



