



北交所下发首轮审核问询函两个半月后,青岛武晓集团正式回应。
11月11日,北交所官网披露了《关于青岛武晓集团股份有限公司公开发行股票并在北交所上市申请文件的审核问询函之回复》。这份回复文件连同会计师事务所的专项说明一并出炉,标志着这家青岛钢结构制造企业向资本市场发起的第二次冲锋,已经进入监管审核的关键博弈阶段。
从2014年主动撤回上交所主板申请,到2025年9月挂牌新三板基础层、10月火速启动北交所辅导,武晓集团的资本路径折射出一家老牌民营制造企业在业绩攀升与财务隐忧之间的权衡。
青岛上市企业观察第751期
控制权与家族持股的合规性拷问
根据问询函回复披露的细节,武晓集团的股权结构呈现出高度集中的家族化特征。
公司共同实际控制人韩永波、韩华、韩向峰兄弟三人,分别直接持有发行人25.24%的股权,并通过固恒投资间接持有9.93%的股权。此外,三人之母刘云芝持有公司股份,并将其表决权委托给韩华行使。这意味着,韩氏家族实际上控制了公司接近94%的表决权,股权高度集中。
北交所审核问询对此提出追问:刘云芝、员工持股平台上海润晓是否构成实际控制人的一致行动人?是否存在规避减持限售等监管要求的情形?
对此,保荐机构与律师在核查意见中给出了明确切割:刘云芝作为实际控制人的母亲,基于其表决权委托安排及亲属身份,已被明确认定为一致行动人,并已比照实际控制人的标准签署了股份锁定承诺;而上海润晓作为员工持股平台,由于实际控制人未持有其合伙份额,且其执行事务合伙人未在发行人处担任董监高,故未被认定为一致行动人,但通过该平台间接持股的董监高均已出具了严格的限售承诺。
针对市场最为关注的“表决权僵局”风险,回复文件揭示了韩氏兄弟间预设的冲突解决机制:三人已签署协议约定,若经沟通协商无法达成一致,将由出席内部会议的三人以投票方式表决,以票数过半数的意见作为最终结论。
中介机构核查后认为,该机制足以有效形成结论性意见,且三人已作出发行人上市后36个月内维持一致行动关系稳定的安排,控制权不存在重大不稳定风险。
此外,对于股东刘云芝此前向汕头弘汕投资转让股份的定价公允性,以及受让方是否与公司存在未披露的关联关系,回复文件亦予以了澄清,确认定价基于合理商业逻辑,且除已披露情形外不存在其他利益安排。
尽管控制权问题得到了技术性化解,但武晓集团的基本面仍呈现出一种复杂的张力。
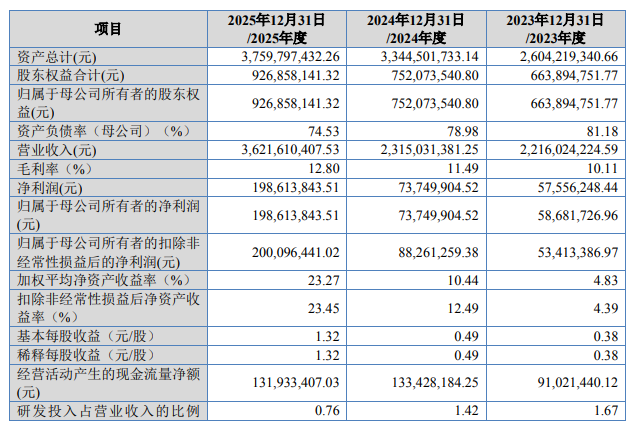
从业绩端看,武晓集团正处于历史最好时期。2023年及2024年,公司营业收入分别为22.16亿元、23.15亿元;归母净利润分别为5868.17万元、7374.99万元。2025年,实现营业收入36.22亿元,同比增长56.44%,归母净利润1.99亿元,同比增幅高达169.31%。
作为国家电网、南方电网以及金风科技、西门子等头部企业的长期供应商,其在风塔及输电线路铁塔领域的产能与订单储备构成了冲击北交所的底气。
然而,利润表的高增长并未同步改善资产负债表的安全边际。2025年末,武晓集团合并资产负债率为75.35%,虽较2024年末的77.51%有所回落,但仍处于高位。
回溯报告期数据,2023年至2025年公司资产负债率分别为74.51%、77.51%、75.35%,始终在70%以上运行。这一水平显著高于同行业可比公司的普遍区间,意味着公司在偿债能力与财务弹性方面面临持续压力。
资产结构进一步揭示了杠杆高企的成因。截至2025年末,公司应收账款账面价值约7.60亿元,占总资产20.20%;存货账面价值约12.00亿元,占总资产31.91%。两项合计占据总资产的“半壁江山”,对营运资金形成沉重占用。
与此同时,货币资金余额约2.07亿元,较上年末下降30.79%。在应收账款周转与存货去化速度有限的情况下,公司维持日常运营与产能扩张高度依赖外部融资,这正是企业本次北交所IPO募资诉求的核心逻辑之一。
IPO路径的十年轮回
武晓集团的上市之路并非首次启程。
早在2014年,公司便曾尝试登陆上交所主板,彼时为满足上市条件引入了外资股东,后因排队周期与审核环境变化主动撤回,外资股东随后陆续退出,韩氏家族逐步收回股权。
沉寂十年后,武晓集团选择“新三板基础层挂牌—北交所辅导—公开发行”的路径重返赛场。2025年9月挂牌新三板,10月向青岛证监局提交辅导备案,保荐机构为国金证券,随后向北交所递交上市申请并获受理。
从时间线看,此次问询回复的披露距其递表仅数月,审核节奏并不缓慢。此番问询回复的披露,意味着审核进入实质性阶段。
除了控制权与财务问题,监管还关注了公司分立程序的合规性、关联交易的规范运作以及历史沿革中的出资瑕疵。回复文件显示,中介机构已对分立涉及的税务处理、资产分割以及实际控制人韩华、韩向峰的回购履约能力进行了全面核查,并认为相关事项不会对控制权稳定构成实质障碍。
对武晓集团而言,回复问询只是第一步。
在制造业企业纷纷寻求北交所上市融资的当下,如何向审核部门与投资者证明:在高达77%的负债率之下,公司依然具备稳健的偿债能力与持续盈利能力,且家族式的共同控制结构不会损害公众股东利益,将是其能否闯关成功的核心命题。
毕竟,北交所的门槛考验的不仅是业绩规模,更是财务结构的健康度与治理机制的透明度。



